
La contabilidad financiera es el proceso mediante el cual una empresa registra, clasifica y presenta sus operaciones económicas para conocer su situación financiera y sus resultados. Su objetivo es generar información confiable que permita tomar decisiones sobre inversiones, financiamiento y administración de recursos.
En México, la información financiera se prepara conforme al marco contable aplicable a cada entidad, como las Normas de Información Financiera (NIF) emitidas por el CINIF.
¿Para qué sirve la contabilidad financiera?
La contabilidad financiera permite conocer cómo se encuentra económicamente una empresa, evaluar su desempeño y proporcionar información útil a directivos, inversionistas, acreedores y otros interesados.
Entre sus principales funciones destacan:
- Evaluar la rentabilidad: identificar si la empresa genera utilidades o pérdidas.
- Analizar la liquidez: conocer su capacidad para cumplir obligaciones de corto plazo.
- Controlar el endeudamiento: identificar deudas y fuentes de financiamiento.
- Facilitar decisiones: proporcionar información para inversiones, créditos o expansión.
- Comparar resultados: analizar los cambios financieros entre distintos periodos.
Su importancia no está únicamente en registrar operaciones, sino en convertirlas en información que permita evaluar el negocio.
¿Cuáles son las características de la contabilidad financiera?
Para que la información financiera sea útil, debe cumplir características cualitativas reconocidas por las NIF mexicanas.
| Característica | ¿Qué significa? |
|---|---|
| Relevancia | Ayuda a tomar decisiones económicas. |
| Representación fiel | Refleja adecuadamente los hechos económicos. |
| Comparabilidad | Permite identificar diferencias entre periodos o empresas. |
| Verificabilidad | Facilita comprobar la información con evidencia. |
| Oportunidad | Está disponible a tiempo para tomar decisiones. |
| Comprensibilidad | Se presenta de manera clara y organizada. |
La relevancia y la representación fiel son características fundamentales. Las demás contribuyen a mejorar la utilidad de la información.
Por ejemplo, una empresa puede registrar todas sus ventas, pero si omite reconocer obligaciones importantes, sus estados financieros podrían presentar una imagen incorrecta de su situación económica.
¿Cuáles son los cuatro estados financieros principales?
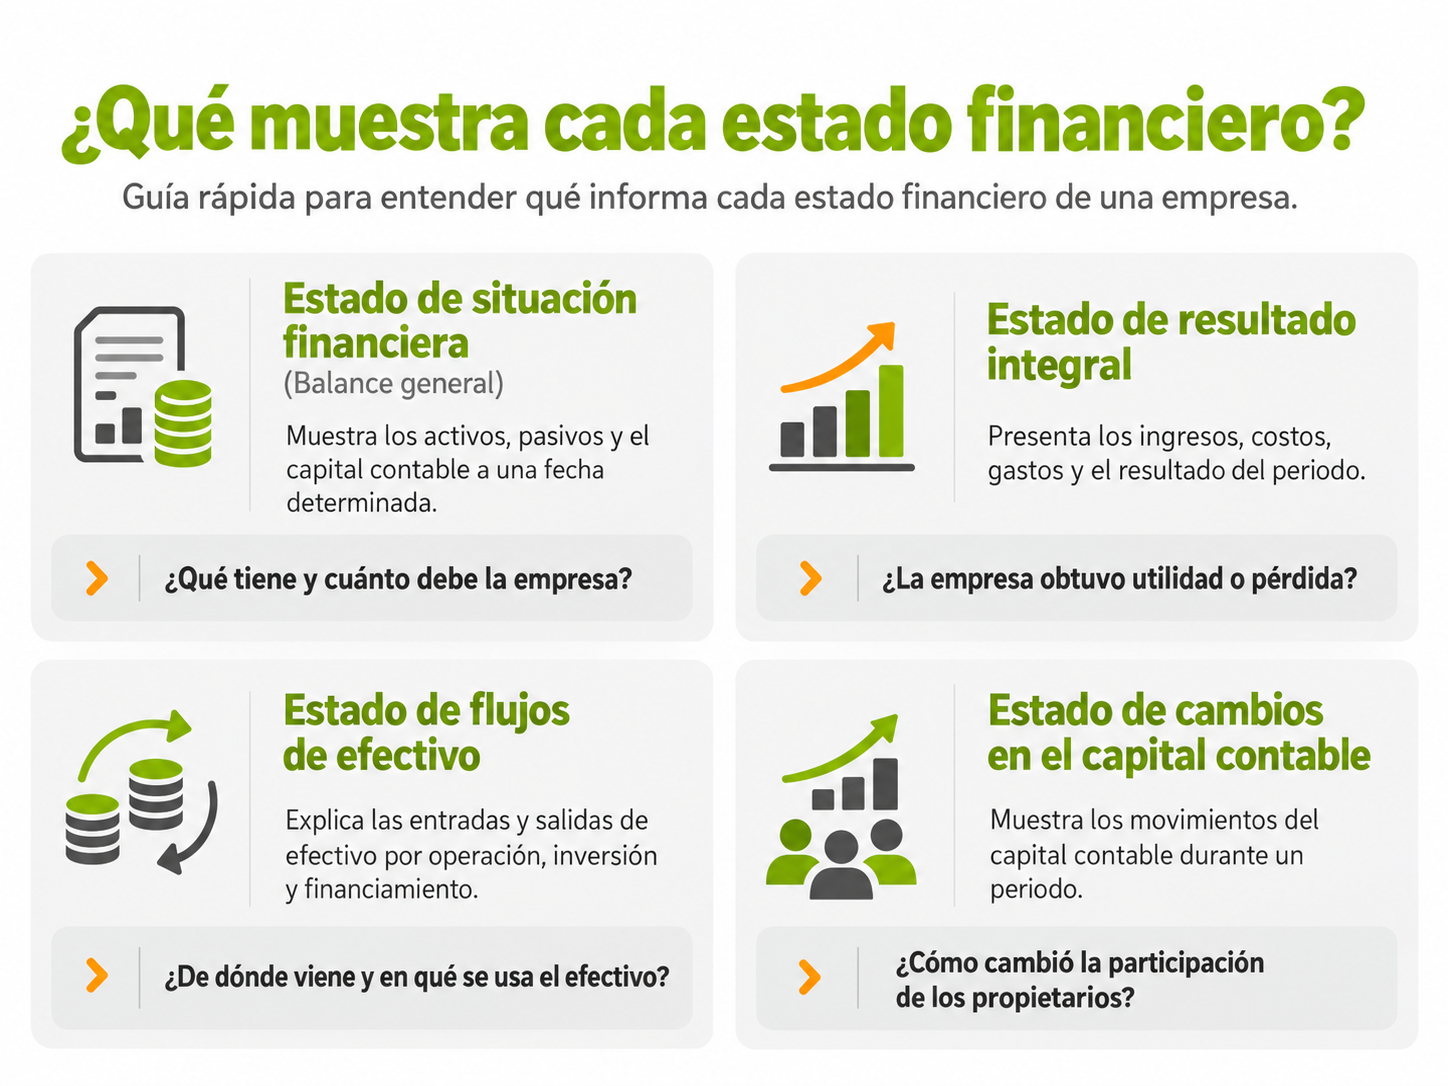
Los estados financieros son informes que permiten conocer los recursos, obligaciones, resultados y movimientos financieros de una entidad.
En una empresa lucrativa, los cuatro principales son:
| Estado financiero | ¿Qué muestra? |
|---|---|
| Estado de situación financiera (balance general) | Activos, pasivos y capital contable a una fecha determinada. |
| Estado de resultado integral | Ingresos, costos, gastos y resultados de un periodo. |
| Estado de flujos de efectivo | Entradas y salidas de efectivo por operación, inversión y financiamiento. |
| Estado de cambios en el capital contable | Movimientos del capital contable durante un periodo. |
Las notas complementan estos estados y ayudan a comprender las políticas contables y los conceptos relevantes.
Cada informe responde una pregunta diferente:
- Balance general: ¿Qué tiene y cuánto debe la empresa?
- Estado de resultado integral: ¿obtuvo utilidad o pérdida?
- Flujos de efectivo: ¿de dónde proviene y cómo utiliza su efectivo?
- Cambios en el capital: ¿Cómo se modificó la participación patrimonial de sus propietarios?
Analizarlos en conjunto permite obtener una visión más completa que revisar únicamente las ventas o el saldo bancario.
Ejemplo práctico: ¿Cómo funciona la contabilidad financiera?
Supongamos que una empresa de servicios registra durante un mes las siguientes operaciones:
| Concepto | Importe |
|---|---|
| Servicios prestados y facturados | $150,000 |
| Costos de los servicios | $60,000 |
| Gastos administrativos | $30,000 |
| Cobros recibidos por esos servicios | $100,000 |
Ejemplo hipotético simplificado, sin IVA, impuestos sobre utilidades ni otros ajustes.
¿Cuál es su utilidad contable simplificada?
$150,000 − $60,000 − $30,000 = $60,000
Sin embargo, la empresa únicamente recibió $100,000 de sus clientes, por lo que todavía tiene $50,000 pendientes de cobro.
Esto demuestra una diferencia fundamental:
Tener utilidades no significa disponer de esa misma cantidad en efectivo.
Para conocer el dinero realmente disponible también deben revisarse los pagos efectuados, los saldos iniciales y los demás movimientos de efectivo.
Por eso, la contabilidad financiera permite distinguir entre rentabilidad, cobranza y liquidez.
¿Cuál es la diferencia entre contabilidad financiera, administrativa y fiscal?
Aunque las tres utilizan información económica de una empresa, responden a necesidades diferentes.
| Tipo de contabilidad | Objetivo principal |
|---|---|
| Financiera | Informar sobre la situación financiera y los resultados de la empresa. |
| Administrativa | Apoyar decisiones internas mediante presupuestos, costos e indicadores. |
| Fiscal | Cumplir las obligaciones y determinar los efectos tributarios conforme a la legislación. |
Por ejemplo, la contabilidad financiera puede mostrar la utilidad de una empresa, mientras que la administrativa permite analizar qué producto resulta más rentable.
La contabilidad fiscal, por su parte, considera las disposiciones tributarias para determinar ingresos acumulables, deducciones y contribuciones, según corresponda.
En México, el artículo 28 del Código Fiscal de la Federación regula aspectos de la contabilidad para efectos fiscales.
Es importante señalar que la utilidad contable no necesariamente coincide con la utilidad fiscal, porque las normas financieras y las disposiciones tributarias pueden aplicar criterios distintos.
Para comprender estas diferencias, consulta nuestro artículo sobre conciliación contable y conciliación fiscal.
¿Qué relación tiene la contabilidad financiera con las NIF 2026?
En México, las Normas de Información Financiera (NIF) emitidas por el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF) establecen criterios para reconocer, valuar, presentar y revelar información financiera.
Entre las normas relacionadas con los estados financieros se encuentran la NIF A-1, correspondiente al Marco Conceptual; la NIF B-2, sobre flujos de efectivo; y las normas aplicables al estado de resultado integral, cambios en el capital contable y situación financiera.
¿Qué cambió en las NIF 2026?
El CINIF publicó las Mejoras a las NIF 2026, vigentes para ejercicios iniciados a partir del 1 de enero de 2026.
También promulgó la nueva NIF B-1, Bases para la preparación de los estados financieros, y una nueva versión de la NIF B-3, Estado de resultado integral.
Estas dos últimas tienen entrada en vigor prevista para el 1 de enero de 2028, con aplicación anticipada permitida en 2027. Por ello, no deben tratarse como obligatorias en 2026.
Las empresas deben identificar las disposiciones vigentes que les correspondan y mantenerse preparadas para los próximos cambios.
Puedes consultar el Libro NIF 2026 del CINIF y conocer más sobre qué son las Normas de Información Financiera.
¿Cómo llevar correctamente la contabilidad financiera?
Un proceso contable organizado ayuda a evitar diferencias y obtener estados financieros confiables.
Los pasos básicos son:
- Documentar las operaciones: reunir facturas, contratos, estados de cuenta y comprobantes.
- Registrar y clasificar: identificar cómo afectan los activos, pasivos, capital, ingresos y gastos.
- Conciliar saldos: revisar bancos, clientes, proveedores y otras cuentas relevantes.
- Realizar ajustes: reconocer depreciaciones, estimaciones y operaciones pendientes, cuando corresponda.
- Elaborar y analizar estados financieros: revisar los resultados y detectar riesgos o áreas de mejora.
En este proceso, la hoja de trabajo contable ayuda a organizar los saldos, identificar ajustes y facilitar la preparación de los estados financieros.
Un error frecuente es esperar hasta el cierre anual para revisar las cuentas. Realizar conciliaciones y revisiones periódicas permite detectar registros incorrectos, omisiones y diferencias antes de que se acumulen.
Conclusión
La contabilidad financiera permite conocer qué recursos tiene una empresa, cuánto debe, qué resultados obtiene y cómo utiliza su efectivo. Su valor consiste en transformar las operaciones del negocio en información útil para tomar decisiones.
Para aprovecharla, es fundamental preparar correctamente los estados financieros, revisar periódicamente los registros y aplicar las normas contables correspondientes.
En COFIDE abordamos la contabilidad desde una perspectiva práctica, porque comprender la información financiera no solo ayuda a cumplir requisitos: también permite identificar riesgos, evaluar resultados y tomar decisiones empresariales mejor fundamentadas.
Preguntas frecuentes sobre contabilidad financiera
¿Cuál es el objetivo principal de la contabilidad financiera?
Proporcionar información confiable sobre la situación financiera, los resultados y los flujos de efectivo de una entidad para facilitar decisiones económicas.
¿Cuáles son los elementos básicos de la contabilidad financiera?
Entre los elementos de los estados financieros se encuentran activos, pasivos, capital contable, ingresos, costos y gastos, además de otros conceptos previstos en el marco normativo aplicable.
¿La contabilidad financiera es obligatoria para todas las empresas?
Las obligaciones dependen del tipo de entidad y de la legislación aplicable. En México, las obligaciones fiscales de llevar contabilidad no implican que todas las empresas deban emitir los mismos estados financieros.
¿Qué diferencia existe entre utilidad y flujo de efectivo?
La utilidad es un resultado contable calculado a partir de ingresos, costos y gastos reconocidos. El flujo de efectivo refleja las entradas y salidas de dinero. Una empresa puede obtener utilidades sin haber cobrado todas sus ventas.

