
Los 8 postulados básicos de las NIF son los fundamentos que orientan cómo deben reconocerse las operaciones económicas de una empresa en su contabilidad. Su propósito es que la información financiera refleje adecuadamente la realidad del negocio y sea útil para tomar decisiones.
En México, estos postulados forman parte de la NIF A-1, Marco Conceptual de las Normas de Información Financiera, específicamente de su capítulo 20.
¿Cuáles son los 8 postulados básicos de las NIF?
Los postulados son: sustancia económica, entidad económica, negocio en marcha, devengación contable, asociación de costos y gastos con ingresos, valuación, dualidad económica y consistencia.
La siguiente tabla explica qué significa cada uno y cómo puede aplicarse en una empresa.
| Postulado básico | ¿Qué significa? | Ejemplo práctico |
|---|---|---|
| 1. Sustancia económica | Registrar las operaciones considerando su realidad económica, no únicamente su forma legal. | Analizar un arrendamiento según sus características económicas y no solo por el nombre del contrato. |
| 2. Entidad económica | Separar las operaciones de la empresa de las de sus propietarios. | No registrar compras personales del dueño como gastos del negocio. |
| 3. Negocio en marcha | Preparar la información bajo el supuesto de que la empresa continuará operando, salvo evidencia contraria. | Valuar los activos considerando la continuidad del negocio y no una liquidación inmediata. |
| 4. Devengación contable | Reconocer los efectos de las operaciones cuando ocurren, aunque no se hayan cobrado o pagado. | Registrar una venta a crédito cuando corresponde reconocer el ingreso. |
| 5. Asociación de costos y gastos con ingresos | Relacionar los costos y gastos con los ingresos que ayudan a generar. | Reconocer el costo de los productos cuando se registra su venta. |
| 6. Valuación | Cuantificar las operaciones en términos monetarios conforme a las normas aplicables. | Determinar el valor contable de una maquinaria. |
| 7. Dualidad económica | Reconocer los recursos de la empresa y las fuentes que los financian. | Un préstamo incrementa el efectivo y también las obligaciones. |
| 8. Consistencia | Aplicar tratamientos contables semejantes a operaciones similares, mientras no cambie su esencia económica. | Utilizar uniformemente una política contable en operaciones comparables. |
Estos ocho postulados permiten que la contabilidad no sea solamente un registro de cantidades, sino una representación adecuada de las operaciones de una entidad.
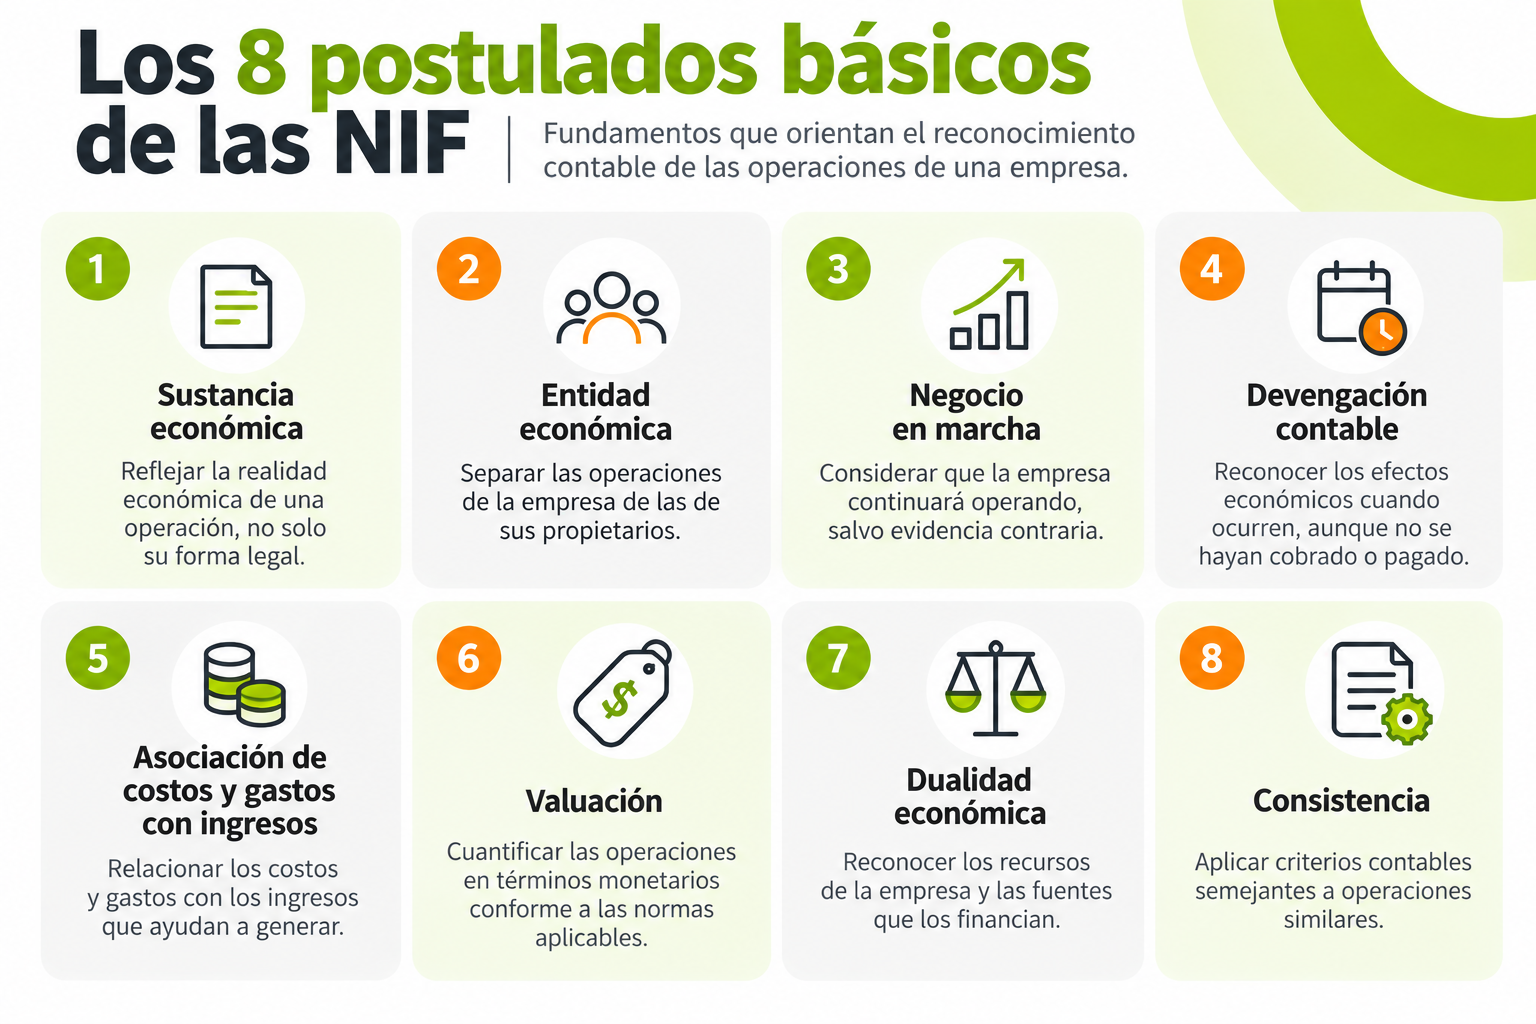
Infografía: Los ocho postulados básicos de las NIF y su significado.
¿Para qué sirven los postulados básicos en la contabilidad?
Los postulados básicos establecen los fundamentos sobre los que funciona el sistema de información contable.
Ayudan principalmente a:
- Reconocer correctamente las operaciones: identificar cuándo y cómo deben registrarse sus efectos económicos.
- Representar la realidad financiera: evitar que los registros dependan únicamente de la forma legal o de los movimientos bancarios.
- Mantener criterios consistentes: facilitar la comparación de información entre periodos.
- Preparar información confiable: proporcionar una base para aplicar las normas contables particulares.
Por ejemplo, una empresa puede realizar una venta a crédito en diciembre y recibir el pago en enero.
El postulado de devengación contable permite comprender por qué el ingreso puede reconocerse en diciembre, cuando se satisfacen los criterios contables correspondientes, aunque el dinero se cobre después.
Este ejemplo demuestra que la utilidad contable y el efectivo recibido no necesariamente coinciden.
¿Dónde se encuentran los postulados básicos en las NIF vigentes?
Actualmente, los ocho postulados se encuentran en el capítulo 20 de la NIF A-1, Marco Conceptual de las Normas de Información Financiera.
Antes de 2023 se regulaban mediante la NIF A-2, denominada Postulados básicos. Sin embargo, la reorganización del Marco Conceptual integró su contenido en la nueva NIF A-1.
Por eso, aunque encuentres documentos que todavía mencionen la antigua NIF A-2, es importante utilizar la referencia normativa vigente.
En 2026, los ocho postulados continúan formando parte del Marco Conceptual.
Puedes consultar la edición oficial de las NIF 2026 del CINIF, organismo encargado de emitir las Normas de Información Financiera en México.
¿Cuál es la diferencia entre los postulados básicos y las NIF?
Los postulados básicos son fundamentos generales; las NIF particulares establecen criterios específicos para reconocer, valuar, presentar y revelar operaciones contables.
Por ejemplo:
- El postulado de valuación establece una base conceptual para cuantificar las operaciones.
- La NIF C-6 contiene criterios específicos para propiedades, planta y equipo.
- El postulado de devengación contable establece una base para reconocer los efectos económicos cuando ocurren.
- La NIF D-1 desarrolla criterios específicos para el reconocimiento de ingresos por contratos con clientes.
Los postulados y las normas particulares se complementan.
Si quieres comprender cómo se organiza todo el marco normativo, consulta nuestro artículo sobre qué son las Normas de Información Financiera y cómo se clasifican.
¿Qué errores deben evitarse al aplicar los postulados?
Los errores más comunes surgen cuando se confunden los conceptos contables o se aplican sin considerar la naturaleza económica de las operaciones.
Entre los principales se encuentran:
- Confundir ingresos con cobros: asumir que una venta solo existe contablemente cuando se recibe el dinero.
- Mezclar operaciones personales y empresariales: registrar movimientos de los propietarios como si fueran gastos propios de la entidad.
- Aplicar criterios diferentes sin justificación: cambiar tratamientos contables de operaciones similares sin considerar las normas correspondientes.
- Confundir criterios contables y fiscales: asumir que una operación debe reconocerse de la misma manera para fines financieros y tributarios.
En COFIDE promovemos la comprensión de estos fundamentos porque registrar una operación correctamente implica conocer su naturaleza, no únicamente identificar la cuenta que se utilizará.
Esto también se relaciona con la contabilidad financiera y su importancia para las empresas.
Preguntas frecuentes
¿Cuántos postulados básicos existen en las NIF?
Existen ocho postulados básicos: sustancia económica, entidad económica, negocio en marcha, devengación contable, asociación de costos y gastos con ingresos, valuación, dualidad económica y consistencia.
¿Los ocho postulados básicos siguen vigentes en 2026?
Sí. Los ocho postulados continúan formando parte del Marco Conceptual de las NIF. Desde 2023 se encuentran integrados en el capítulo 20 de la NIF A-1.
¿Qué NIF establece los postulados básicos?
La NIF A-1, Marco Conceptual de las Normas de Información Financiera, en su capítulo 20. La anterior NIF A-2 fue sustituida con la reorganización del Marco Conceptual.
¿Cuál es la diferencia entre devengación contable y asociación de costos y gastos con ingresos?
La devengación contable establece cuándo deben reconocerse los efectos económicos de las operaciones. La asociación de costos y gastos con ingresos busca relacionar los costos y gastos con los ingresos que generan, conforme a las normas aplicables.
Conclusión
Los ocho postulados básicos de las NIF son esenciales para reconocer adecuadamente las operaciones y preparar información financiera confiable.
Comprenderlos ayuda a distinguir los movimientos de efectivo de los efectos contables, separar las operaciones de la empresa de las de sus propietarios y aplicar criterios consistentes.
En México, la referencia vigente es la NIF A-1, capítulo 20. Conocer estos fundamentos facilita la aplicación de las normas particulares y una mejor interpretación de los estados financieros.

