

Las Normas de Información Financiera (NIF) son disposiciones que establecen cómo reconocer, valuar, presentar y revelar la información financiera de una entidad en México. Son emitidas por el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF) y sirven para elaborar estados financieros confiables, comparables y útiles para tomar decisiones.
En 2026 es importante conocer su clasificación, las mejoras normativas que ya se aplican y las nuevas disposiciones cuya entrada en vigor está prevista para ejercicios posteriores.
¿Qué significa NIF y qué es una NIF en contabilidad?
NIF significa Norma de Información Financiera. En contabilidad, una NIF establece criterios técnicos para reconocer las operaciones económicas de una empresa y presentarlas correctamente en sus estados financieros.
Estos criterios permiten determinar cómo registrar una venta, valorar inventarios, reconocer obligaciones o calcular la depreciación de maquinaria.
Por ello, las NIF son fundamentales para la contabilidad financiera y la preparación de información útil para las empresas.
¿Para qué sirven las Normas de Información Financiera?
Las NIF sirven para establecer criterios contables comunes y mejorar la calidad de la información que utilizan administradores, inversionistas y acreedores.
Sus funciones principales son:
- Reconocimiento: determinar cuándo registrar una operación.
- Valuación: establecer cómo cuantificar activos, pasivos, ingresos y gastos.
- Presentación: definir cómo mostrar la información en los estados financieros.
- Revelación: identificar qué información adicional debe incluirse en las notas.
- Comparabilidad: facilitar el análisis entre diferentes periodos y empresas.
- Toma de decisiones: proporcionar información financiera útil y confiable.

Por ejemplo, si una empresa adquiere maquinaria, las NIF ayudan a determinar cómo reconocer ese activo y distribuir su depreciación durante la vida útil estimada.
Así, los estados financieros reflejan los efectos económicos de las operaciones, no solamente los movimientos de dinero.
¿Quién emite las NIF en México?
Las NIF son emitidas por el CINIF, organismo independiente encargado de desarrollar y difundir las normas mexicanas de información financiera y de sostenibilidad.
Su denominación vigente es Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad.
Es importante distinguirlo del SAT:
- CINIF: emite normas para preparar información financiera.
- SAT: administra el cumplimiento de las obligaciones tributarias conforme a las disposiciones fiscales aplicables.
Por lo tanto, las NIF no son leyes fiscales y el resultado contable de una empresa no necesariamente coincide con su resultado fiscal.
La normatividad puede consultarse en el portal oficial del CINIF.
¿Cuáles son las Normas de Información Financiera y cómo se clasifican?
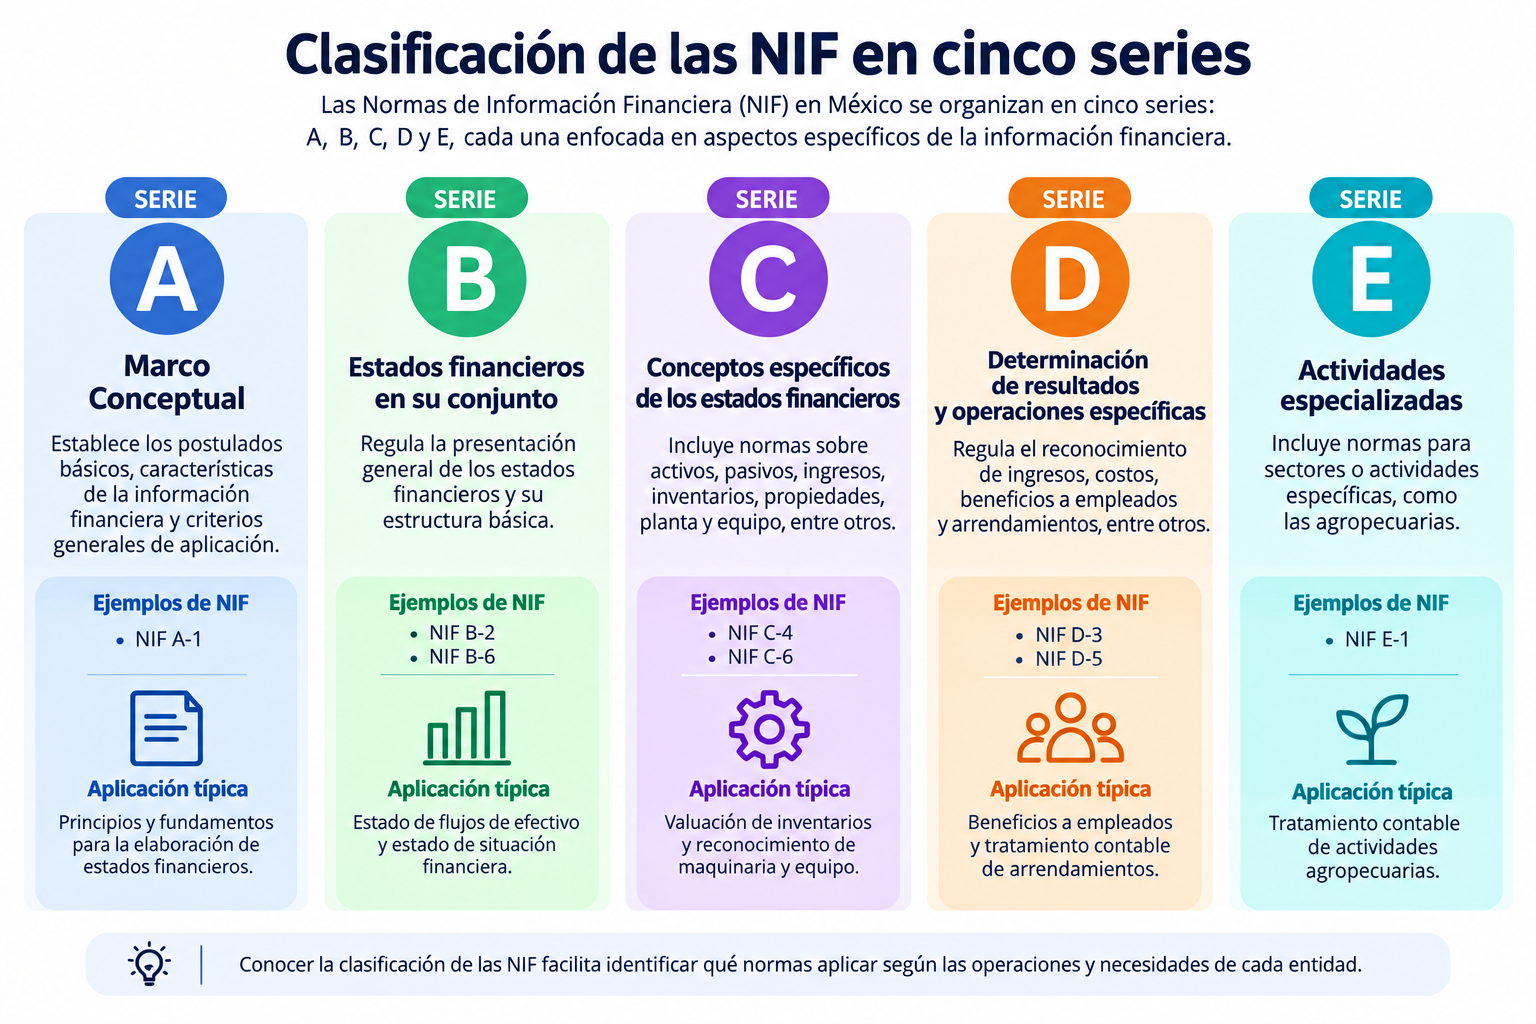
Las NIF se organizan en cinco series principales: A, B, C, D y E. Cada una comprende normas relacionadas con aspectos específicos de la información financiera.
| Serie | ¿Qué regula? | Ejemplos de NIF | Aplicación empresarial |
|---|---|---|---|
| NIF A | Marco Conceptual. | NIF A-1. | Postulados básicos y criterios generales. |
| NIF B | Estados financieros en su conjunto. | NIF B-2 y B-6. | Elaboración del estado de flujos de efectivo y del estado de situación financiera. |
| NIF C | Conceptos específicos de los estados financieros. | NIF C-4 y C-6. | Valuación de inventarios y reconocimiento de maquinaria y equipo. |
| NIF D | Determinación de resultados y operaciones específicas. | NIF D-3 y D-5. | Beneficios a empleados y arrendamientos. |
| NIF E | Actividades especializadas. | NIF E-1. | Tratamiento de actividades agropecuarias. |
¿Qué pasó con las antiguas NIF A-1 a A-8?
Desde el 1 de enero de 2023, el Marco Conceptual se concentra en una nueva NIF A-1, que sustituyó la estructura anterior integrada por ocho normas independientes.
Actualmente, conceptos como los postulados básicos se desarrollan dentro del capítulo 20 de la NIF A-1.
Por ello, las antiguas NIF A-2 a A-8 ya no deben citarse como normas independientes vigentes.
Para comprender estos fundamentos, puedes consultar nuestro artículo sobre los ocho postulados básicos de las NIF y sus ejemplos.
¿Qué NIF están vigentes en 2026 y cuáles cambiaron?
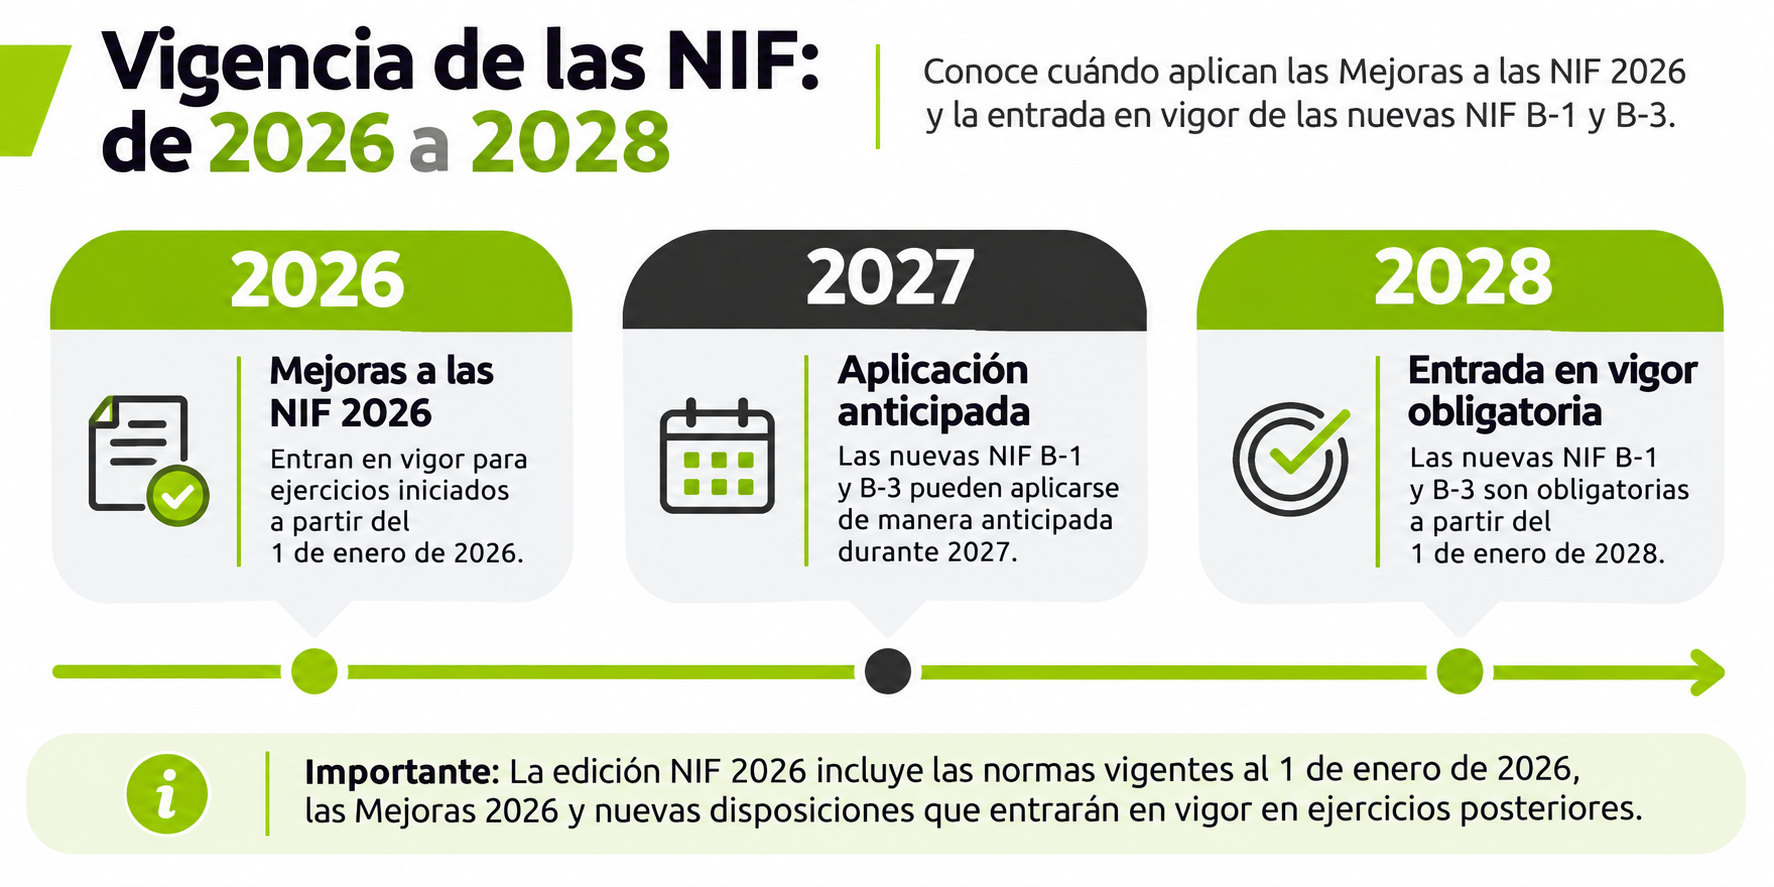
La edición NIF 2026 del CINIF reúne las normas vigentes al 1 de enero de 2026, las Mejoras a las NIF 2026 y nuevas disposiciones con entrada en vigor posterior.
Entre las normas que continúan siendo relevantes para la contabilidad empresarial se encuentran la NIF A-1, B-2, B-6, C-4, C-6, D-3 y D-5, según las operaciones de cada entidad.
Sin embargo, es necesario distinguir entre las normas ya aplicables, las modificaciones que entraron en vigor durante 2026 y las nuevas disposiciones publicadas para ejercicios futuros.
¿Cuáles son las principales Mejoras a las NIF 2026?
El CINIF clasificó las mejoras en dos grupos.
1. Mejoras que generan cambios contables
Estas modificaciones pueden producir efectos de valuación, presentación o revelación en los estados financieros.
| Norma | Cambio principal |
|---|---|
| NIF B-11: Disposición de activos de larga duración y operaciones discontinuadas | Precisa la presentación prospectiva de los flujos de efectivo relacionados con estas operaciones, sin reformular los estados de flujos de efectivo de periodos anteriores. |
| NIF C-10: Instrumentos financieros derivados y relaciones de cobertura | Modifica criterios para determinados contratos de bienes de uso propio y precisa el tratamiento de instrumentos de cobertura, incluyendo operaciones entre entidades relacionadas. |
En la NIF C-10, los contratos de bienes de uso propio pueden recibir un tratamiento específico cuando se cumplen las condiciones de designación y valuación establecidas en la norma.
Las modificaciones a estas disposiciones entraron en vigor para ejercicios iniciados a partir del 1 de enero de 2026, con aplicación anticipada permitida para 2025.
2. Mejoras que no generan cambios contables
Son precisiones que buscan facilitar la comprensión y aplicación de las disposiciones existentes.
Entre las normas incluidas se encuentran:
- NIF A-1, B-4 y B-6: precisiones relacionadas con el capital contable y su presentación.
- NIF C-10: aclaraciones sobre instrumentos financieros derivados de negociación.
- NIF C-20: precisiones relacionadas con el modelo de negocios.
- NIF D-4: aclaraciones sobre el alcance de los impuestos a la utilidad.
- NIF particulares: ajustes relacionados con las normas de revelación.
Estas precisiones no generan por sí mismas cambios contables en los estados financieros.
Puedes consultar el documento oficial de Mejoras a las NIF 2026 publicado por el CINIF.
¿Las nuevas NIF B-1 y B-3 ya son obligatorias en 2026?
No. Las nuevas NIF B-1 y B-3 entrarán en vigor el 1 de enero de 2028, aunque se permite su aplicación anticipada durante 2027.
| Disposición | Entrada en vigor | Aplicación anticipada |
|---|---|---|
| Mejoras a las NIF 2026 | 1 de enero de 2026 | Según sus disposiciones transitorias. |
| Nueva NIF B-1: Bases para la preparación de los estados financieros | 1 de enero de 2028 | Durante 2027. |
| Nueva NIF B-3: Estado de resultado integral | 1 de enero de 2028 | Durante 2027. |
Para 2026 continúa vigente la NIF B-1 denominada Cambios contables y correcciones de errores, hasta que corresponda aplicar su sustitución.
Es importante verificar los requisitos específicos de aplicación anticipada de las nuevas normas.
Las fechas están confirmadas en la carta de promulgación de las NIF 2026 del CINIF.
¿Cuáles son las NIF más importantes en contabilidad?
Las NIF de mayor aplicación dependen de las actividades de cada entidad. No obstante, algunas son especialmente relevantes por su relación con operaciones habituales de las empresas.
| Norma | ¿Para qué sirve? |
|---|---|
| NIF A-1 | Establece el Marco Conceptual de la información financiera. |
| NIF B-2 | Regula el estado de flujos de efectivo. |
| NIF B-6 | Regula el estado de situación financiera. |
| NIF C-4 | Establece criterios para reconocer y valuar inventarios. |
| NIF C-6 | Regula propiedades, planta y equipo. |
| NIF D-3 | Establece criterios para reconocer beneficios a los empleados. |
| NIF D-5 | Regula el tratamiento contable de los arrendamientos. |
Para interpretar correctamente los estados financieros también es necesario distinguir las principales cuentas de activo y pasivo.
¿Cómo se aplican las NIF en una empresa? Ejemplos prácticos
Las NIF permiten determinar cómo deben reconocerse y presentarse distintas operaciones empresariales.
| Operación | Norma aplicable | Tratamiento principal |
|---|---|---|
| Compra de mercancías | NIF C-4 | Reconocimiento y valuación de inventarios. |
| Adquisición de maquinaria | NIF C-6 | Reconocimiento del activo y su depreciación. |
| Arrendamiento de instalaciones | NIF D-5 | Reconocimiento de derechos de uso y obligaciones, según corresponda. |
| Beneficios laborales | NIF D-3 | Reconocimiento y valuación de obligaciones con empleados. |
Ejemplo: ¿cómo se calcula la depreciación de maquinaria?
Supongamos que una empresa compra una máquina por $120,000, con una vida útil estimada de cinco años y sin valor residual.
Si corresponde utilizar el método de línea recta:
Depreciación anual = $120,000 ÷ 5 = $24,000
Bajo estos supuestos, el importe depreciable se distribuye durante la vida útil del activo, en lugar de reconocer toda la compra como gasto inmediato.
La NIF C-6 establece los criterios relacionados con el reconocimiento, valuación y depreciación de propiedades, planta y equipo.
Para profundizar, consulta nuestro artículo sobre cómo calcular y registrar la depreciación contable según la NIF C-6.
Este ejemplo es ilustrativo y no considera impuestos, depreciación por componentes ni cambios posteriores en las estimaciones.
¿Cuál es la diferencia entre las NIF y las NIIF?
Las NIF corresponden al marco normativo mexicano, mientras que las Normas Internacionales de Información Financiera (NIIF o IFRS) son emitidas por el International Accounting Standards Board (IASB).
Ambos marcos buscan proporcionar información financiera útil, pero no son idénticos.
| Aspecto | NIF | NIIF / IFRS |
|---|---|---|
| Emisor | CINIF. | IASB. |
| Ámbito | México. | Internacional. |
| Aplicación | Entidades que utilizan el marco contable mexicano. | Entidades que aplican el marco internacional según sus obligaciones o circunstancias. |
| Objetivo | Preparar información financiera conforme a las normas mexicanas. | Preparar información financiera conforme a estándares internacionales. |
Cada entidad debe identificar el marco aplicable de acuerdo con su naturaleza y las disposiciones regulatorias correspondientes.
¿Qué diferencia existe entre las NIF y las reglas fiscales del SAT?
Las NIF establecen el tratamiento contable de las operaciones, mientras que las leyes fiscales determinan cómo deben calcularse y cumplirse las obligaciones tributarias.
| Aspecto | NIF | Disposiciones fiscales |
|---|---|---|
| Finalidad | Preparar información financiera. | Determinar y cumplir obligaciones tributarias. |
| Enfoque | Reconocimiento y valuación contable. | Acumulación de ingresos, deducciones e impuestos. |
| Ejemplo | Depreciación contable de maquinaria. | Deducción fiscal de inversiones. |
Por ejemplo, la depreciación contable de una máquina puede diferir de su deducción fiscal, ya que se determinan conforme a disposiciones distintas.
Estas diferencias pueden dar lugar al reconocimiento de impuestos diferidos cuando corresponda.
Para conocer este tratamiento, consulta nuestra guía sobre qué son los impuestos diferidos y cómo calcularlos según la NIF D-4.
¿Cuáles son los errores más frecuentes al aplicar las NIF?
Entre los errores más comunes se encuentran utilizar normas desactualizadas, confundir criterios contables y fiscales, o no documentar adecuadamente las estimaciones.
Los principales son:
- Utilizar versiones antiguas: aplicar criterios sin verificar si las normas han cambiado.
- Confundir contabilidad y fiscalidad: asumir que todos los tratamientos deben coincidir.
- Usar incorrectamente la Serie A: citar las antiguas NIF A-2 a A-8 como normas independientes vigentes.
- No documentar estimaciones: calcular depreciaciones, provisiones u otras partidas sin sustento suficiente.
- Omitir revelaciones: preparar estados financieros sin incluir información adicional requerida.
- Ignorar las fechas de vigencia: aplicar nuevas disposiciones sin revisar sus transitorios.
Una práctica recomendable es documentar los criterios utilizados y comprobar la normatividad aplicable antes de cerrar los estados financieros.
Esto se complementa con procedimientos como la elaboración de una hoja de trabajo contable, que facilita organizar y revisar la información antes de preparar los reportes financieros.
Preguntas frecuentes sobre las NIF
¿Qué son las NIF?
Son las Normas de Información Financiera, disposiciones que regulan el reconocimiento, valuación, presentación y revelación de información financiera en México.
¿Qué significa NIF?
NIF significa Norma de Información Financiera. Cada NIF establece criterios contables aplicables a determinadas operaciones o aspectos de los estados financieros.
¿Qué es una NIF en contabilidad?
Es una disposición que establece cómo deben reconocerse, valuarse, presentarse o revelarse las operaciones económicas de una entidad.
¿Para qué sirven las NIF?
Sirven para elaborar estados financieros confiables, comparables y útiles para el análisis y la toma de decisiones.
¿Quién emite las NIF?
El Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF).
¿Cómo se clasifican las NIF?
Se clasifican en cinco series principales: A, B, C, D y E.
¿Cuántas NIF existen en México?
Existen cinco series principales, pero cada una comprende distintas normas. El número exacto de disposiciones vigentes debe verificarse en el índice oficial de la edición correspondiente, considerando sustituciones y fechas de entrada en vigor.
¿Cuáles son las NIF más importantes?
Depende de las operaciones de cada entidad. Entre las de consulta frecuente se encuentran A-1, B-2, B-6, C-4, C-6, D-3 y D-5.
¿Dónde consultar las NIF 2026?
En el sitio oficial del CINIF, donde se proporciona información sobre la edición 2026 y el acceso al libro electrónico oficial.
¿Se escribe NIF o NIFs?
En español, las siglas permanecen invariables en plural. Aunque es frecuente encontrar el término «NIFs» en búsquedas, la escritura recomendada es las NIF.
Conclusión
Las Normas de Información Financiera permiten preparar estados financieros bajo criterios comunes, facilitando su interpretación, comparación y análisis.
Conocer qué significa NIF, cómo se clasifican las normas y cuáles son sus aplicaciones ayuda a reconocer correctamente las operaciones y evitar errores contables.
En 2026, es especialmente importante utilizar el Marco Conceptual vigente, identificar las Mejoras a las NIF y distinguir las disposiciones actuales de aquellas que entrarán en vigor posteriormente.
Si buscas fortalecer tus conocimientos, en COFIDE puedes profundizar en estos fundamentos mediante el curso NIF A-1: Marco Conceptual, que aborda los postulados básicos y los criterios de reconocimiento, valuación, presentación y revelación.

