
La contabilidad de costos es una herramienta que permite identificar, registrar, clasificar y analizar los recursos utilizados para producir bienes o prestar servicios. Su objetivo es determinar cuánto cuesta producir, controlar los recursos y proporcionar información para tomar mejores decisiones empresariales.
Por ejemplo, una empresa puede vender muchos productos y aun así obtener pocas ganancias si desconoce cuánto gasta realmente en fabricarlos.
Por eso, conocer el costo de producción ayuda a evaluar la rentabilidad, establecer precios y detectar oportunidades de ahorro.
¿Qué es la contabilidad de costos y para qué sirve?
La contabilidad de costos es una rama especializada de la contabilidad que analiza los costos asociados con la producción y operación de una empresa.
Sirve principalmente para conocer cuánto cuesta fabricar un producto o prestar un servicio y determinar cómo se distribuyen los recursos utilizados.
Sus aplicaciones más importantes son:
- Calcular costos: determinar el costo total y unitario de producción.
- Apoyar la fijación de precios: conocer los recursos invertidos antes de establecer un precio de venta.
- Controlar recursos: detectar desperdicios, sobrecostos y desviaciones.
- Evaluar la rentabilidad: identificar productos, servicios o procesos que generan mejores resultados.
- Planear operaciones: elaborar presupuestos y tomar decisiones sobre producción.
A diferencia de un registro general de gastos, la contabilidad de costos permite identificar en qué actividades se consumen los recursos y cómo afectan al costo de los productos o servicios.
¿Cuáles son los tres elementos del costo de producción?
Los tres elementos tradicionales del costo de producción son materia prima directa, mano de obra directa y costos indirectos de fabricación.
| Elemento | ¿Qué incluye? | Ejemplo |
|---|---|---|
| Materia prima directa | Materiales identificables con el producto terminado. | Madera utilizada para fabricar una mesa. |
| Mano de obra directa | Trabajo del personal que participa directamente en la fabricación. | Salario del personal que ensambla la mesa. |
| Costos indirectos de fabricación | Costos de producción que no se identifican directamente con cada unidad. | Depreciación de maquinaria, mantenimiento y electricidad de la fábrica. |
La suma de estos elementos permite determinar el costo de producción, considerando los ajustes que correspondan por inventarios en proceso y otros conceptos aplicables.
Es importante no confundir costos directos con costos variables, ni costos indirectos con costos fijos. Son clasificaciones distintas: una considera la posibilidad de identificar el costo con un producto y la otra su comportamiento frente al volumen de actividad.
Para profundizar en estos conceptos, consulta nuestro artículo sobre los elementos del costo de producción.
¿Cuáles son los objetivos de la contabilidad de costos?
La contabilidad de costos tiene cinco objetivos principales:
- Determinar el costo total y unitario. Conocer cuánto se invierte en fabricar cada producto o prestar un servicio.
- Controlar los costos de producción. Comparar los importes reales con los presupuestados para detectar desviaciones.
- Apoyar la fijación de precios. Proporcionar información para evaluar precios y márgenes, considerando también otros gastos y condiciones del mercado.
- Valuar inventarios y determinar el costo de ventas. Generar información para reconocer los costos correspondientes conforme al marco contable aplicable.
- Mejorar las decisiones empresariales. Identificar procesos ineficientes, evaluar alternativas y utilizar los recursos de manera más efectiva.
Por ejemplo, si el costo de una materia prima aumenta, la empresa puede utilizar esta información para evaluar proveedores, mejorar sus procesos o revisar sus precios.
El objetivo no es reducir todos los costos indiscriminadamente, sino comprender cuáles generan valor y cuáles pueden optimizarse.
¿Cómo calcular el costo de producción? Ejemplo práctico
Para calcular el costo de producción se suman los costos de materia prima directa, mano de obra directa y costos indirectos de fabricación.
Fórmula básica: Costo de producción = Materia prima directa + Mano de obra directa + Costos indirectos de fabricación.
Ejemplo de cálculo del costo unitario
Supongamos que una empresa fabrica 1,000 unidades de un producto durante un mes y registra los siguientes costos:
| Concepto | Importe |
|---|---|
| Materia prima directa | $40,000 |
| Mano de obra directa | $25,000 |
| Costos indirectos de fabricación | $15,000 |
| Costo total de producción | $80,000 |
Para obtener el costo unitario: $80,000 ÷ 1,000 unidades = $80 por unidad.
Esto significa que fabricar cada producto costó, en promedio, $80.
El cálculo supone que las 1,000 unidades se terminaron durante el periodo, sin inventarios iniciales o finales de producción en proceso ni ajustes por desperdicios.
¿Cómo utilizar este resultado?
Si la empresa vende cada unidad en $120, la diferencia entre el precio de venta y el costo unitario es de $40.
Sin embargo, esos $40 no representan necesariamente la utilidad neta, porque todavía pueden existir gastos de administración, comercialización, financiamiento e impuestos.
El costo unitario es un punto de partida para evaluar precios y rentabilidad, no el único dato que debe considerarse.
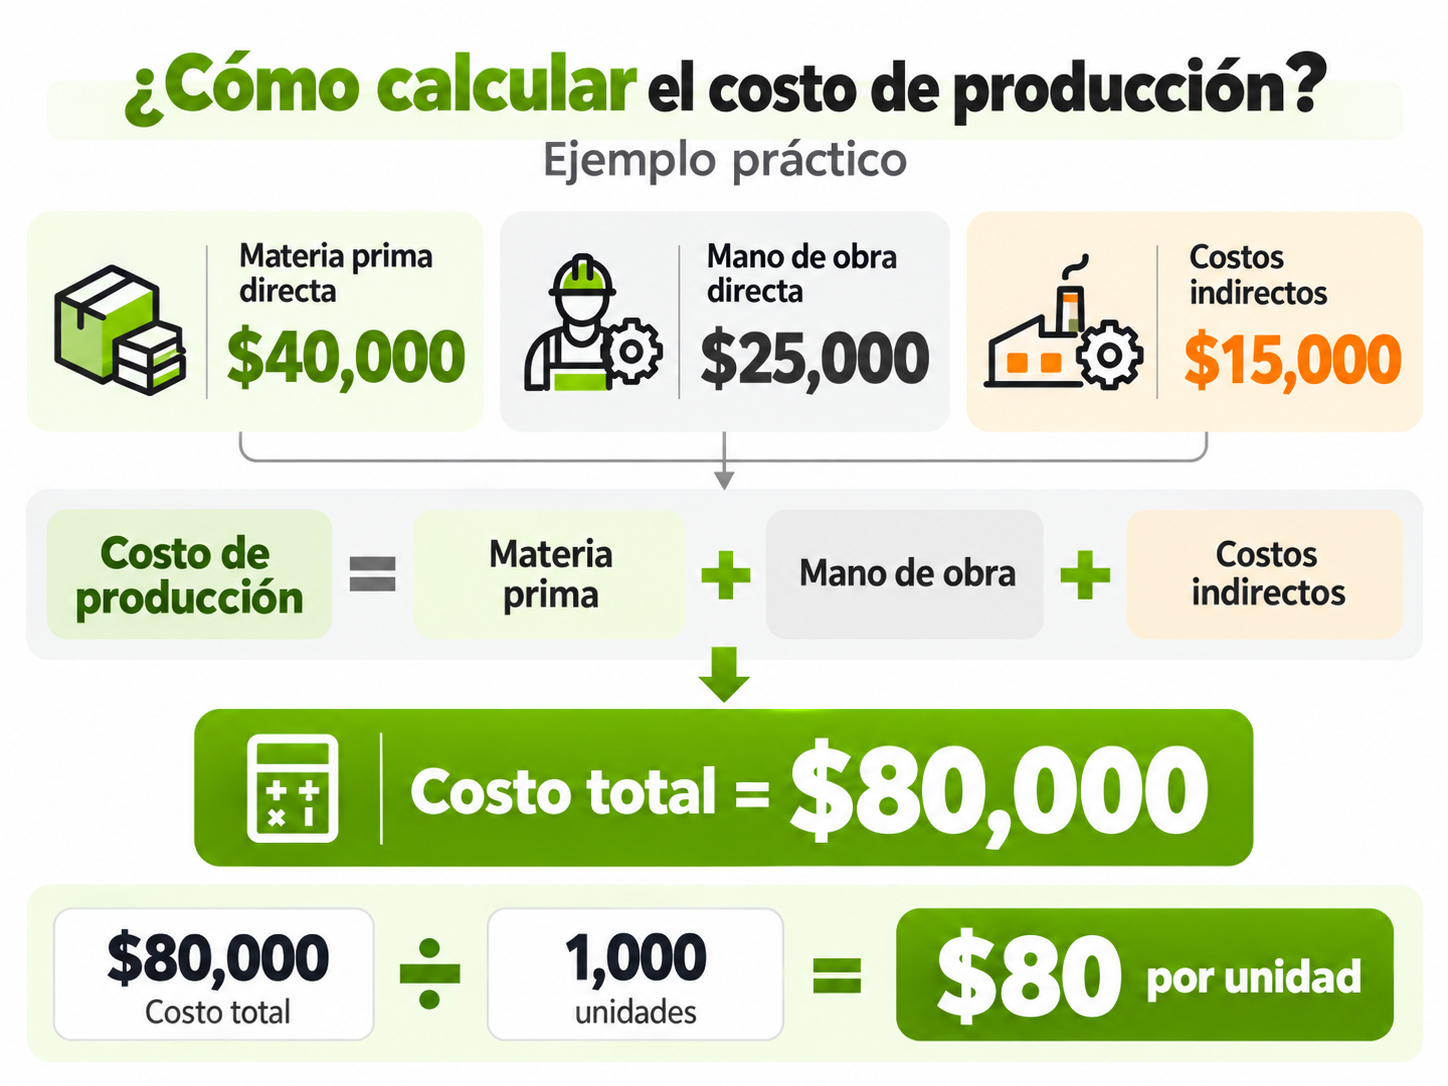
Infografía: Cómo calcular el costo de producción y el costo unitario.
¿Cuáles son los principales métodos de costeo?
Las empresas utilizan diferentes métodos y enfoques de costeo según su actividad, procesos de producción y necesidades de información.
| Método o enfoque | ¿Para qué sirve? |
|---|---|
| Costos históricos o reales | Determinar los costos efectivamente incurridos. |
| Costos estándar | Establecer costos predeterminados y compararlos con los reales. |
| Costeo por órdenes de producción | Acumular costos de pedidos o trabajos específicos. |
| Costeo por procesos | Acumular costos en etapas de producción continua. |
| Costeo basado en actividades (ABC) | Asignar costos a partir de las actividades y los recursos que consumen. |
Estos métodos no representan una clasificación única ni categorías necesariamente excluyentes. Por ejemplo, una empresa puede trabajar por órdenes de producción y utilizar costos estándar para controlar sus operaciones.
¿Cuál conviene utilizar? Depende del tipo de producto, el proceso productivo, la complejidad de las operaciones y la información que necesita la administración.
Además, la aplicación de métodos para valuar inventarios y preparar información financiera debe ajustarse a las normas contables correspondientes.
¿Cuál es la diferencia entre costos y gastos?
La diferencia principal está en la función que cumplen dentro de la empresa.
Los costos de producción se relacionan con los recursos utilizados para fabricar bienes o prestar servicios. Los gastos del periodo corresponden a actividades como administración, ventas y otras funciones que no forman parte del costo de producción.
Por ejemplo, en una fábrica de muebles:
- La madera utilizada para fabricar mesas representa un costo de producción.
- La mano de obra de quienes fabrican las mesas también forma parte del costo.
- El sueldo del personal administrativo normalmente corresponde a un gasto de administración.
- La publicidad de los muebles corresponde a un gasto de venta.
La distinción es importante porque afecta el análisis de rentabilidad y la presentación contable.
En términos generales, los costos de los productos fabricados pueden permanecer reconocidos como inventarios hasta su venta, mientras que los gastos del periodo se reconocen en resultados conforme a las normas aplicables.
Para conocer estrategias de seguimiento y control, puedes revisar el artículo de COFIDE sobre administración de costos.

¿Qué relación tiene la contabilidad de costos con las NIF y las obligaciones fiscales?
En México, la contabilidad de costos se relaciona con las Normas de Información Financiera (NIF), especialmente cuando los costos intervienen en la valuación de inventarios y la determinación del costo de ventas.
NIF C-4: Inventarios
La NIF C-4 establece criterios para el reconocimiento y la valuación de inventarios.
Entre otros aspectos, aborda los costos de adquisición y transformación, los métodos de costeo y el tratamiento de determinados costos de producción.
Por ejemplo, el costo estándar puede utilizarse para determinar el costo de los inventarios cuando sus resultados se aproximan al costo real, conforme a las disposiciones aplicables.
La edición NIF 2026 del CINIF reúne las normas vigentes y sus mejoras correspondientes.
¿El costo de producción es igual al costo de lo vendido?
No necesariamente.
El costo de producción corresponde a los recursos utilizados para fabricar bienes durante un periodo. El costo de ventas se relaciona con los bienes efectivamente vendidos y puede considerar productos fabricados en periodos anteriores.
Además, para efectos fiscales, el artículo 39 de la Ley del ISR establece disposiciones sobre la determinación del costo de lo vendido para los contribuyentes a quienes resulta aplicable.
Por ello, las empresas deben distinguir entre los criterios de información financiera y los requisitos fiscales para determinar las partidas correspondientes.
Puedes consultar la Ley del Impuesto sobre la Renta publicada por la Cámara de Diputados.
¿Cómo mejorar el control de costos en una empresa?
Para utilizar la contabilidad de costos como una herramienta de gestión, conviene:
- Identificar correctamente los costos directos e indirectos.
- Registrar los consumos de materiales, mano de obra y recursos de producción.
- Comparar los costos reales con los presupuestados.
- Revisar periódicamente el costo unitario y sus variaciones.
- Investigar las causas de desperdicios, ineficiencias y desviaciones significativas.
Por ejemplo, si el costo unitario aumenta, no basta con incrementar automáticamente el precio de venta. Primero debe identificarse si el cambio proviene de materias primas, desperdicio, menor volumen de producción o alguna otra causa.
En COFIDE abordamos el análisis de costos como parte de una gestión contable orientada a comprender mejor los procesos y tomar decisiones con información confiable.
Preguntas frecuentes sobre contabilidad de costos
¿Cuál es el objetivo principal de la contabilidad de costos?
Determinar y analizar los costos relacionados con la producción de bienes o servicios para apoyar la planeación, el control y la toma de decisiones empresariales.
¿Cuál es la diferencia entre costo total y costo unitario?
El costo total representa la suma de los costos correspondientes a una producción determinada. El costo unitario se obtiene al dividir el costo total asignable entre las unidades producidas, considerando los ajustes aplicables.
¿Qué empresas necesitan contabilidad de costos?
Es útil para empresas manufactureras, comerciales y de servicios que requieren conocer cuánto les cuestan sus productos, actividades o servicios. Su aplicación y nivel de detalle dependen de la naturaleza de cada negocio.
¿La contabilidad de costos ayuda a fijar precios?
Sí. Permite conocer los recursos invertidos y evaluar márgenes. Sin embargo, para fijar precios también deben considerarse gastos, competencia, demanda y objetivos comerciales.
Conclusión
La contabilidad de costos permite determinar cuánto cuesta producir, identificar desviaciones y evaluar la rentabilidad de productos y servicios.
Su utilidad no está únicamente en sumar materia prima, mano de obra y costos indirectos, sino en interpretar esa información para mejorar procesos, controlar recursos y tomar decisiones.
Para aprovecharla, las empresas necesitan registrar correctamente sus costos, conocer sus métodos de cálculo y revisar los resultados de forma periódica. Así, la información contable se convierte en una herramienta práctica para mejorar la eficiencia y la administración del negocio.
