
Una operación relacionada con facturas falsas puede generar consecuencias fiscales y penales para la empresa y, en determinados casos, también para socios, administradores, representantes legales u otras personas que participaron, autorizaron o tenían obligaciones de control.
En 2026 el tema es especialmente relevante porque el SAT mantiene una estrategia enfocada en combatir esquemas de compra y venta de facturas falsas y operaciones simuladas.
¿Qué se considera una factura falsa o una operación inexistente?
Una factura timbrada no demuestra por sí sola que una operación haya ocurrido.
El artículo 69-B del Código Fiscal de la Federación permite al SAT presumir la inexistencia de operaciones cuando detecta que un contribuyente emite comprobantes sin contar con activos, personal, infraestructura o capacidad material para realizar las actividades que supuestamente amparan esos CFDI.
Por eso conviene diferenciar tres conceptos:
- CFDI válido: el comprobante existe técnicamente.
- Operación real: el bien fue entregado o el servicio efectivamente se prestó.
- Materialidad: existe evidencia suficiente para demostrar cómo, cuándo, dónde y por quién se realizó la operación.
La diferencia es importante porque una factura puede ser técnicamente válida y aun así ser cuestionada si no existe evidencia suficiente de la operación.
¿Qué está haciendo el SAT contra las facturas falsas en 2026?
El combate a factureras forma parte de las prioridades de fiscalización del SAT para 2026.
Esto significa que la autoridad puede concentrar revisiones en contribuyentes que:
- Realizan operaciones con empresas vinculadas con facturación simulada;
- Utilizan deducciones sin soporte suficiente;
- Presentan inconsistencias entre sus operaciones y su capacidad económica;
- Dan efectos fiscales a comprobantes relacionados con operaciones inexistentes.
Para las empresas, esto convierte la revisión de proveedores y la evidencia de las operaciones en un control preventivo.
No basta con revisar que el RFC exista o que el CFDI esté timbrado.
¿Qué pasa si un proveedor aparece en el listado del artículo 69-B?
Si un proveedor aparece en un listado definitivo relacionado con operaciones inexistentes y la empresa dio efectos fiscales a sus comprobantes, debe revisar inmediatamente la operación.
El análisis debería responder, al menos:
- ¿La operación realmente ocurrió?
- ¿Qué evidencia existe?
- ¿El proveedor tenía capacidad para prestar el servicio o entregar el bien?
- ¿Quién autorizó la contratación?
- ¿Qué efecto fiscal se dio al CFDI?
- ¿Existe un plazo para acreditar la operación o corregir la situación?
El artículo 69-B contempla un plazo para que quienes hayan dado efectos fiscales a esos comprobantes acrediten que efectivamente recibieron los bienes o servicios, o bien corrijan su situación fiscal.
Por eso, ignorar una publicación del SAT puede agravar el riesgo.
¿Los socios responden automáticamente por facturas falsas?
No. Ser socio o accionista no significa automáticamente ser responsable penal de una factura falsa.
La responsabilidad debe analizarse caso por caso.
Lo relevante es determinar:
- Quién tomó la decisión;
- Quién autorizó la operación;
- Quién tenía conocimiento;
- Quién tenía funciones de supervisión;
- Quién podía evitar la conducta;
- Qué facultades u obligaciones tenía cada persona.
En el curso Socios y Accionistas Responsabilidad Penal y Fiscal, el Dr. José Manuel Miranda de Santiago insiste en que las responsabilidades dentro de la sociedad se distribuyen según las funciones de la asamblea, consejo, administrador único, representantes y apoderados.
Por eso, tener acciones de una empresa no es lo mismo que haber intervenido en una conducta ilícita.
¿Un administrador puede defenderse diciendo “yo no sabía”?
El simple desconocimiento no necesariamente elimina el riesgo.
Éste es uno de los puntos más relevantes del curso.
El instructor plantea que puede existir responsabilidad no sólo por acción, sino también por determinadas omisiones cuando una persona tenía obligaciones de vigilancia, control o actuación.
Esto no significa que todo administrador responda por cualquier irregularidad cometida dentro de la empresa.
Sí significa que deben analizarse preguntas como:
- ¿Tenía obligación de supervisar?;
- ¿Tenía facultades para intervenir?;
- ¿Había señales de alerta?;
- ¿Existían controles internos?;
- ¿Se documentaron las decisiones?;
- ¿Se actuó al detectar la irregularidad?
Ejemplo práctico
Una empresa contrata servicios de consultoría por una cantidad importante.
Existe factura y transferencia bancaria, pero no hay:
- Entregables;
- Reportes;
- Correos;
- Evidencia de reuniones;
- Documentación de los servicios;
- Ni controles para validar al proveedor.
Si posteriormente el SAT cuestiona la operación, el análisis ya no se limita a saber quién registró la factura.
También puede resultar relevante saber quién aprobó la contratación y qué elementos revisó antes de autorizarla.
¿Qué sanciona el artículo 113 Bis del CFF?
El artículo 113 Bis del Código Fiscal de la Federación sanciona conductas relacionadas con la expedición, adquisición, compra, enajenación o utilización de comprobantes fiscales vinculados con operaciones inexistentes, falsas o actos jurídicos simulados.
El material del curso identifica este artículo como uno de los fundamentos centrales del riesgo penal relacionado con facturas falsas.
La consecuencia más importante para una empresa es entender que el problema puede trascender de una revisión administrativa o fiscal a un posible análisis penal.
Eso no significa que cualquier CFDI cuestionado implique automáticamente un delito.
La responsabilidad penal requiere analizar los hechos, la conducta concreta y la participación de cada persona.
¿Cómo demostrar que una operación realmente existió?
No existe una única prueba universal, la evidencia depende del tipo de operación.
Tipo de operación |
Evidencia útil |
|
Consultoría |
Contrato, alcance, entregables, informes, correos |
|
Compra de mercancía |
Orden de compra, recepción, inventarios, traslado |
|
Servicios especializados |
Contrato, personal, reportes, bitácoras |
|
Desarrollo tecnológico |
Entregables, avances, pruebas, repositorios |
El objetivo no es acumular documentos.
La documentación debe ser coherente con la operación y demostrar que realmente ocurrió.
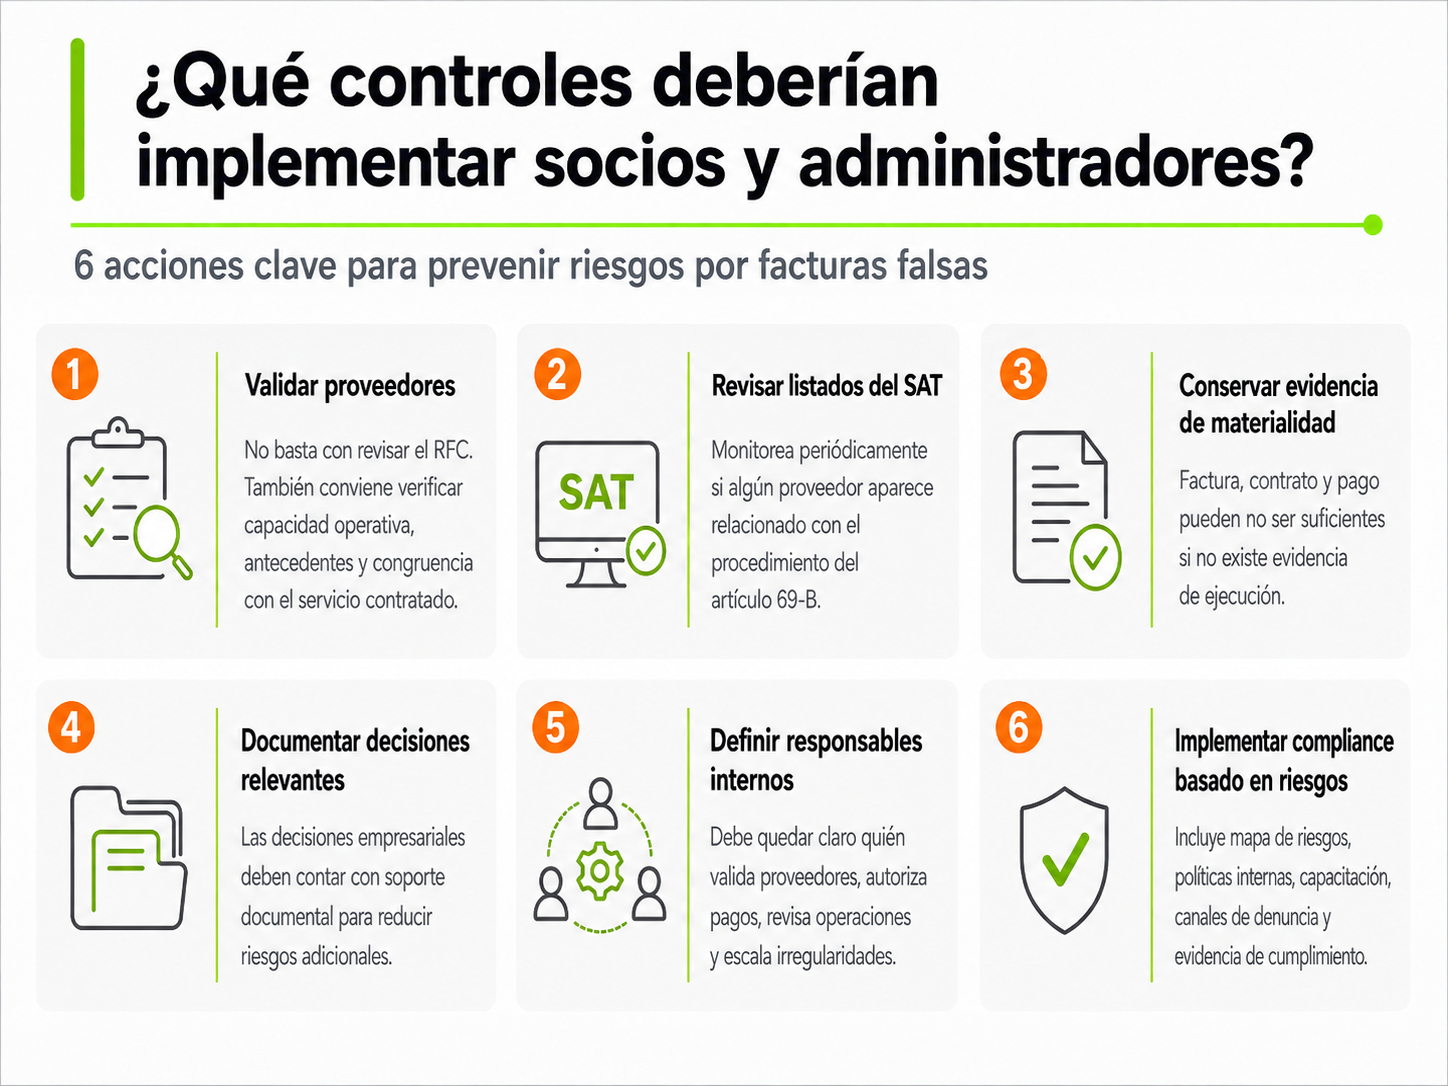
¿Qué controles deberían implementar socios y administradores?
La prevención puede concentrarse en seis acciones.
1. Validar proveedores
No limitar la revisión a RFC y constancia fiscal.
También conviene revisar capacidad operativa, antecedentes y congruencia con el servicio contratado.
2. Revisar listados del SAT
Las empresas deberían monitorear periódicamente si alguno de sus proveedores aparece relacionado con el procedimiento del artículo 69-B.
3. Conservar evidencia de materialidad
Factura, contrato y pago pueden no ser suficientes si no existe evidencia de ejecución.
4. Documentar decisiones relevantes
El curso de COFIDE subraya que una decisión empresarial sin soporte documental puede generar riesgos adicionales.
5. Definir responsables internos
Debe estar claro quién:
- Valida proveedores;
- Autoriza pagos;
- Revisa operaciones;
- Monitorea alertas;
- Escala irregularidades.
6. Implementar compliance basado en riesgos
La presentación del curso identifica como elementos mínimos:
- Mapa de riesgos fiscales y penales;
- Código de ética;
- Políticas internas;
- Canales de denuncia;
- Capacitación;
- Evidencia de cumplimiento.
La finalidad es reducir la posibilidad de que una irregularidad avance sin ser detectada.
¿Por qué este tema no debería quedarse sólo en contabilidad?
Porque una operación cuestionada puede involucrar áreas como:
- Compras;
- Tesorería;
- Dirección;
- Administración;
- Jurídico;
- Contabilidad;
- Consejo de administración.
Por eso, el riesgo de facturas falsas no debería tratarse únicamente como un problema del contador.
En el curso de COFIDE se aborda desde una perspectiva transversal que conecta gobierno corporativo, responsabilidad fiscal, responsabilidad penal y compliance.
Conclusión
En 2026, el combate a las facturas falsas sigue siendo una prioridad de fiscalización.
Para las empresas, la principal lección es clara:
Tener un CFDI no sustituye la obligación de demostrar que la operación realmente ocurrió.
Y para socios y administradores, el punto más importante es éste:
La responsabilidad no se determina únicamente por el cargo o por aparecer en un acta constitutiva. Deben analizarse participación, funciones, decisiones, omisiones y obligaciones de control.
La prevención comienza antes de cualquier auditoría: proveedores validados, operaciones reales, evidencia suficiente, decisiones documentadas y controles internos efectivos.
Preguntas frecuentes
¿Una factura timbrada puede corresponder a una operación inexistente?
Sí. Un CFDI puede existir técnicamente y aun así ser cuestionado si no existe evidencia de que el bien fue entregado o el servicio efectivamente prestado.
¿Ser socio significa responder automáticamente por una factura falsa?
No. Debe analizarse la participación y conducta concreta de cada persona.
¿Un administrador puede tener responsabilidad aunque no haya emitido el CFDI?
Sí puede existir riesgo dependiendo de sus funciones, participación y obligaciones de supervisión.
¿Qué debería hacer una empresa si detecta un proveedor relacionado con el artículo 69-B?
Revisar de inmediato la operación, reunir evidencia, analizar sus efectos fiscales y determinar si debe acreditar la materialidad o corregir su situación.
¿Qué ayuda a prevenir estos riesgos?
Validar proveedores, documentar operaciones, revisar listados del SAT, definir responsabilidades internas y mantener un programa de compliance basado en riesgos.
