
La Unidad de Medida y Actualización, conocida como UMA, es una referencia económica utilizada para expresar en pesos determinadas obligaciones, multas, límites y supuestos establecidos en las leyes mexicanas.
En materia laboral y de seguridad social, su actualización puede modificar ciertos parámetros empleados para determinar cuotas obrero-patronales, límites de cotización y sanciones. Sin embargo, la UMA no sustituye al salario del trabajador ni debe confundirse con el salario mínimo o el salario base de cotización.
Para los patrones, conocer su valor vigente es indispensable para configurar correctamente los sistemas de nómina, revisar los cálculos de seguridad social y prevenir diferencias ante el IMSS.
¿Qué es la UMA?
La UMA es la unidad de cuenta, índice, base, medida o referencia económica utilizada para determinar la cuantía en pesos de las obligaciones y supuestos previstos en las leyes federales, estatales y de la Ciudad de México.
Su propósito fue desvincular del salario mínimo diversas obligaciones que no tienen naturaleza laboral, evitando que un aumento salarial provocara automáticamente incrementos en multas, créditos, derechos u otras cargas administrativas.
El Instituto Nacional de Estadística y Geografía es responsable de calcular y publicar anualmente su valor. La UMA mensual se obtiene multiplicando su valor diario por 30.4, mientras que el valor anual corresponde al monto mensual multiplicado por 12.
¿Cuál es el valor de la UMA en 2026?
Los valores vigentes a partir del 1 de febrero de 2026 son los siguientes:
Periodicidad |
Valor de la UMA 2026 |
|
Diaria |
$117.31 |
|
Mensual |
$3,566.22 |
|
Anual |
$42,794.64 |
La actualización de 2026 representó un incremento de 3.69% respecto del valor de 2025.
Punto importante
El valor de la UMA cambia el 1 de febrero de cada año, no necesariamente el 1 de enero. Por ello, los patrones deben verificar que sus sistemas de nómina y seguridad social utilicen el valor correspondiente al periodo que se está calculando.
¿Cuál es la diferencia entre UMA, salario mínimo y salario base de cotización?
Aunque estos conceptos se relacionan con el cumplimiento patronal, tienen funciones distintas.
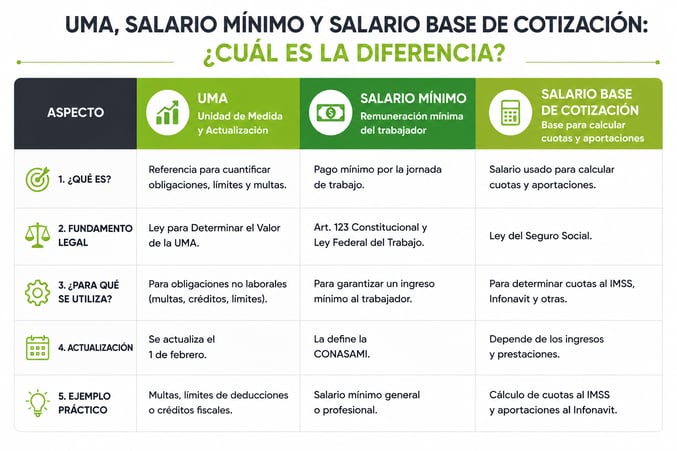
La UMA no es un salario y no puede utilizarse para reducir la remuneración que corresponde al trabajador. La reforma constitucional que creó esta unidad buscó desindexar del salario mínimo las obligaciones ajenas a su naturaleza laboral.
Por su parte, el salario base de cotización se integra conforme a la Ley del Seguro Social y constituye la referencia principal para determinar las cuotas obrero-patronales. El IMSS también lo reconoce como un elemento fundamental para calcular cuotas de seguridad social y aportaciones relacionadas con el retiro y la vivienda.
¿Cómo impacta la UMA en las cuotas obrero-patronales?
La UMA influye en determinados límites y referencias utilizados en el cálculo de las cuotas del IMSS. No obstante, esto no significa que todas las cuotas se calculen multiplicando directamente la UMA.
La estructura de las cuotas puede incluir:
- Cantidades fijas por trabajador.
- Porcentajes aplicados al salario base de cotización.
- Cuotas calculadas sobre el excedente del salario respecto de un valor de referencia.
- Límites mínimos o máximos de cotización.
El propio IMSS explica que las cotizaciones pueden determinarse mediante importes fijos, porcentajes del salario base o cálculos sobre la diferencia entre el salario y una referencia determinada.
Límite superior de cotización
Para efectos operativos del aseguramiento, el salario base de cotización tiene un límite máximo equivalente a 25 UMA diarias.
Con la UMA vigente en 2026:
25 × $117.31 = $2,932.75 diarios
Esto significa que, aunque una persona trabajadora perciba un salario superior, la base registrada ante el IMSS no debe exceder el límite aplicable conforme a las disposiciones de seguridad social.
El IMSS emplea expresamente el equivalente a 25 UMA como límite máximo en sus herramientas de incorporación y cálculo.
¿La UMA modifica automáticamente todas las cuotas del IMSS?
No.
El aumento de la UMA no significa que todas las cuotas patronales aumenten en la misma proporción. Su efecto depende de la fórmula aplicable a cada ramo de aseguramiento y de elementos como:
- Salario base de cotización del trabajador.
- Días cotizados.
- Prima de riesgo de trabajo.
- Prestaciones que integran el salario.
- Límites legales de cotización.
- Porcentajes vigentes para cada seguro.
- Ausencias o incapacidades.
- Número de trabajadores.
El SUA es la herramienta destinada a determinar cuotas correspondientes al IMSS, Retiro, Cesantía y Vejez e Infonavit, por lo que debe mantenerse actualizado para aplicar correctamente los valores y parámetros vigentes.
¿Cómo impacta la UMA en las obligaciones patronales?
1. Configuración de los sistemas de nómina y del SUA
Cada actualización anual obliga a revisar que el SUA, el sistema de nómina y las herramientas de cálculo tengan registrado el valor vigente de la UMA.
Una configuración incorrecta puede generar:
- Diferencias en las cuotas determinadas.
- Cálculos equivocados en trabajadores con salarios elevados.
- Inconsistencias entre la nómina y los movimientos afiliatorios.
- Pagos inferiores o superiores a los correspondientes.
- Aclaraciones o correcciones posteriores.
Los patrones con cinco o más trabajadores deben efectuar el entero de sus obligaciones mediante el SUA; para quienes tienen de uno a cuatro trabajadores, su utilización es opcional.
2. Revisión del salario base de cotización
El patrón debe identificar correctamente qué prestaciones integran el salario base de cotización y cuáles pueden excluirse conforme al artículo 27 de la Ley del Seguro Social.
La UMA no determina por sí sola si una prestación integra o no el salario. Para realizar esa evaluación deben revisarse la naturaleza de la prestación, la forma en que se entrega y los requisitos establecidos por la legislación y los criterios del IMSS.
Por ejemplo, el IMSS ha señalado que la alimentación y la habitación únicamente pueden excluirse del salario base bajo las condiciones legales aplicables, y que ciertas prestaciones entregadas en efectivo pueden perder el tratamiento de exclusión.
3. Determinación y pago de cuotas
El patrón debe calcular y enterar correctamente las cuotas obrero-patronales conforme al salario base de cotización y a los parámetros vigentes.
La Ley del Seguro Social define las cuotas obrero-patronales como aportaciones de seguridad social a cargo del patrón, del trabajador y de otros sujetos obligados, según corresponda.
4. Revisión de aportaciones al Infonavit
Las aportaciones patronales al Infonavit corresponden al 5% del salario de los trabajadores en los términos aplicables. Su determinación se realiza mediante el SUA junto con las amortizaciones de créditos de vivienda.
La UMA puede funcionar como referencia en determinados límites o disposiciones, pero la aportación ordinaria no se calcula simplemente como un porcentaje de la UMA, sino con base en el salario correspondiente del trabajador.
5. Multas y sanciones
Diversas sanciones administrativas se expresan en UMA. Por ello, su actualización también puede aumentar el importe en pesos de las multas por incumplimiento.
Para calcular una sanción expresada en UMA se multiplica:
Número de UMA establecido en la disposición × valor diario vigente de la UMA
El monto exacto depende de la infracción, la legislación aplicable y la fecha en que se actualice el supuesto sancionador.
¿Qué obligaciones patronales deben revisarse cuando cambia la UMA?
Ante la entrada en vigor de un nuevo valor, el área de nómina, recursos humanos o seguridad social debería verificar:
- La actualización del SUA y del sistema de nómina.
- Los topes máximos de cotización.
- Los cálculos de cuotas del periodo.
- La correcta integración del salario base.
- Las diferencias entre emisiones y determinaciones patronales.
- Los movimientos afiliatorios pendientes.
- Los parámetros utilizados para multas, sanciones o trámites.
- La conciliación entre nómina, SUA, IDSE y registros contables.
La revisión no debe limitarse a sustituir una cifra. También debe validarse que las fórmulas y reglas del sistema utilicen la UMA únicamente en los conceptos en los que legalmente corresponda.
Ejemplo práctico del impacto de la UMA
Una empresa tiene registrado a un trabajador con una remuneración diaria integrada de $3,100.
El límite máximo de cotización para 2026 se determina de la siguiente manera:
UMA diaria 2026: $117.31
Límite: 25 UMA
Resultado: $117.31 × 25 = $2,932.75 diarios
Aunque la remuneración diaria integrada sea de $3,100, el sistema deberá considerar el límite máximo aplicable para efectos de cotización.
Este ejemplo únicamente muestra el funcionamiento del límite. Para determinar las cuotas reales también deben considerarse los días cotizados, la prima de riesgo y los porcentajes correspondientes a cada ramo de aseguramiento.
Errores frecuentes relacionados con la UMA
Confundir la UMA con el salario mínimo
La UMA se utiliza como referencia para obligaciones no laborales. No debe utilizarse como sustituto del salario mínimo ni para reducir pagos laborales.
Calcular todas las cuotas directamente con la UMA
Las cuotas del IMSS tienen distintas bases y fórmulas. En muchos casos, la base principal es el salario base de cotización.
Actualizar el valor desde enero
El nuevo valor de la UMA entra en vigor el 1 de febrero. Los cálculos de enero deben conservar el valor vigente para ese periodo.
No actualizar el SUA
Un sistema desactualizado puede producir diferencias en cuotas, límites y obligaciones.
Aplicar topes sin revisar la integración salarial
Antes de aplicar límites debe determinarse correctamente el salario base de cotización conforme a la Ley del Seguro Social.
Preguntas frecuentes
1. ¿Qué es la UMA y para qué sirve?
La UMA es una referencia económica en pesos utilizada para determinar obligaciones, límites, multas y otros supuestos previstos en las leyes. Su valor es actualizado anualmente por el INEGI.
2. ¿Cuál es el valor de la UMA en 2026?
Desde el 1 de febrero de 2026, la UMA tiene un valor diario de $117.31, mensual de $3,566.22 y anual de $42,794.64.
3. ¿La UMA se utiliza para calcular todas las cuotas del IMSS?
No. Algunas cuotas utilizan referencias relacionadas con la UMA, pero otras se calculan con base en el salario base de cotización, porcentajes legales, días cotizados y otros elementos.
4. ¿Cuál es el límite máximo de cotización ante el IMSS en 2026?
El límite máximo corresponde a 25 UMA diarias. Con el valor vigente en 2026, equivale a $2,932.75 diarios.
5. ¿La UMA puede utilizarse para pagar salarios?
No. La UMA no sustituye al salario mínimo ni representa la remuneración que debe recibir una persona trabajadora. Su función es servir como referencia para obligaciones y supuestos legales no laborales.
Mantén actualizado el cumplimiento patronal con COFIDE
La correcta aplicación de la UMA requiere comprender su relación con el salario base de cotización, las cuotas obrero-patronales, las aportaciones al Infonavit y los sistemas utilizados para determinar las obligaciones de seguridad social.
En COFIDE ofrecemos cursos, talleres, seminarios y diplomados en materia laboral, fiscal, contable, de nómina y seguridad social, dirigidos a contadores, responsables de recursos humanos, administradores, empresarios y encargados del cumplimiento patronal.
Consulta la oferta académica de COFIDE y fortalece tus conocimientos para aplicar correctamente las disposiciones vigentes, prevenir diferencias en los cálculos y mantener actualizados los procesos de nómina y seguridad social.
