
¿Cuál es la diferencia entre la conciliación contable y la conciliación fiscal?
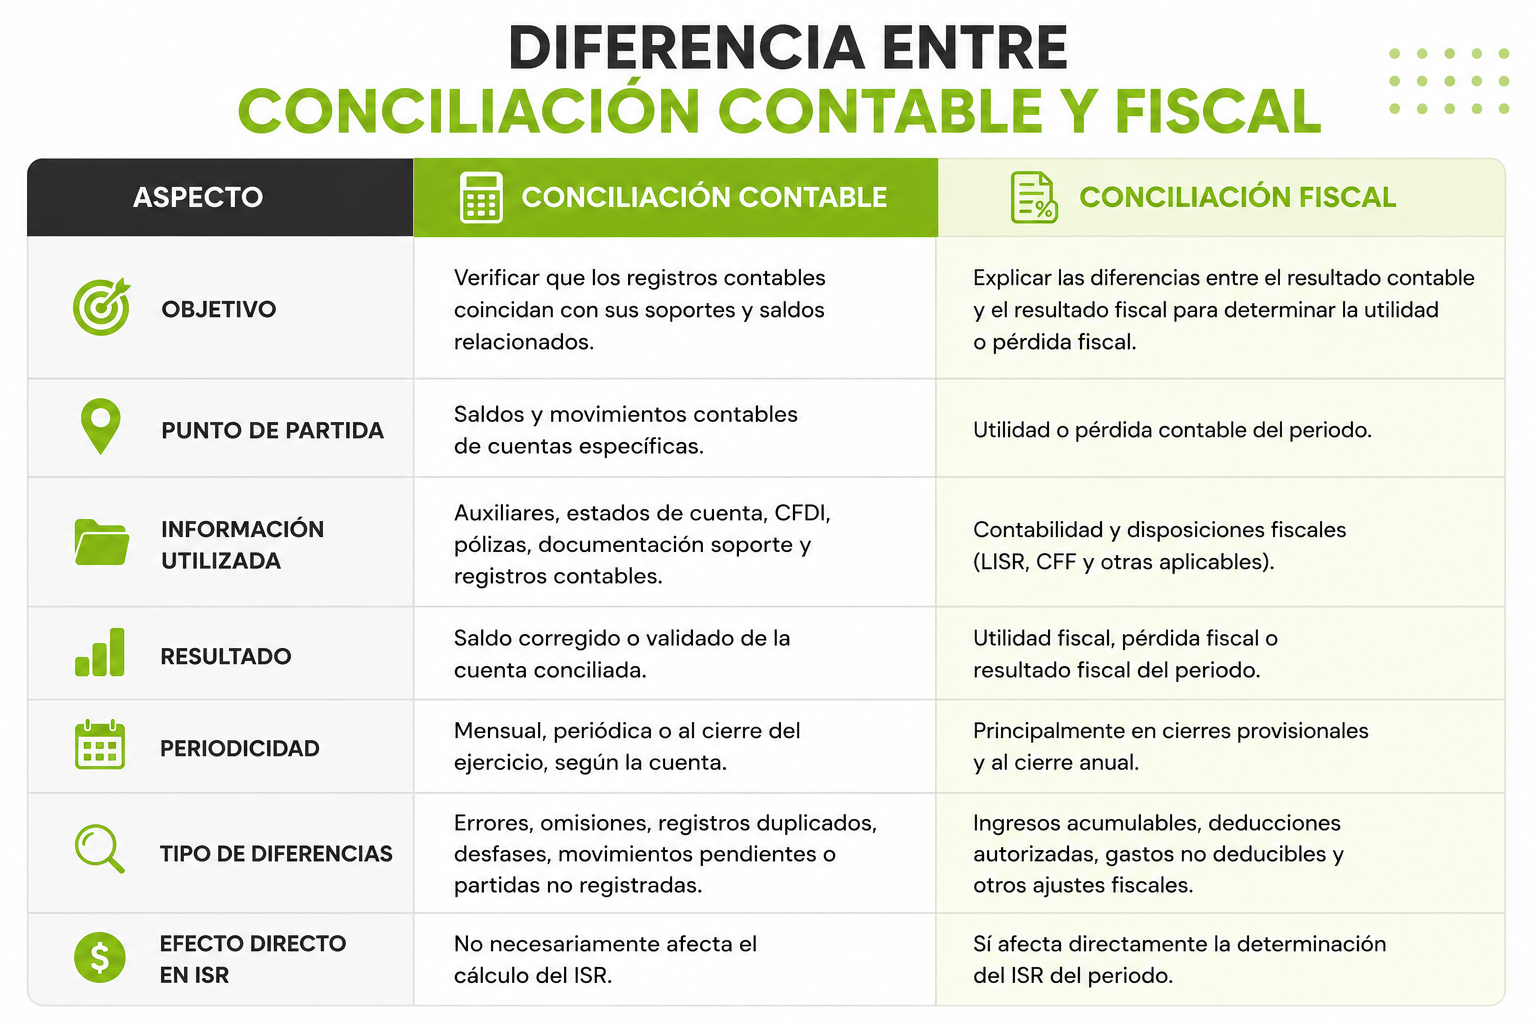
La conciliación contable y la conciliación fiscal cumplen funciones distintas, aunque ambas forman parte del control financiero y tributario de una empresa.
La conciliación contable busca comprobar que los registros de la contabilidad coincidan con documentos, auxiliares, estados de cuenta o saldos relacionados.
La conciliación fiscal, por su parte, permite identificar los ajustes necesarios para pasar del resultado contable al resultado determinado conforme a las disposiciones fiscales.
En términos prácticos, una verifica que la contabilidad sea congruente; la otra explica por qué la utilidad contable no necesariamente coincide con la utilidad fiscal.
¿Qué es una conciliación contable?
Una conciliación contable es un procedimiento de revisión mediante el cual se comparan los registros de una cuenta con la información que los respalda.
Puede realizarse sobre cuentas como:
- Bancos.
- Clientes.
- Proveedores.
- Inventarios.
- Impuestos por pagar.
- Activos fijos.
- Nómina.
- Cuentas entre empresas relacionadas.
Por ejemplo, una conciliación bancaria compara el saldo registrado en la contabilidad con el estado de cuenta emitido por la institución financiera. Las diferencias pueden deberse a depósitos en tránsito, comisiones bancarias, cheques pendientes, movimientos no registrados o errores de captura.
El Código Fiscal de la Federación establece que la contabilidad fiscal se integra, entre otros elementos, por libros, sistemas, registros, papeles de trabajo, estados de cuenta y documentación comprobatoria de los asientos. Esto refuerza la necesidad de que los registros estén respaldados y sean congruentes con la operación real.
¿Cuál es el objetivo de una conciliación contable?
Su objetivo principal es comprobar que los saldos registrados sean correctos, completos y verificables.
Una conciliación contable ayuda a:
- Detectar registros duplicados.
- Identificar operaciones omitidas.
- Corregir errores de clasificación.
- Revisar diferencias entre auxiliares y cuentas de mayor.
- Confirmar saldos con clientes o proveedores.
- Sustentar los estados financieros.
- Mejorar la calidad de la información contable.
No determina por sí sola el impuesto del ejercicio. Su función principal es validar la información registrada.
¿Qué es una conciliación fiscal?
En la práctica profesional, la conciliación fiscal es el análisis que permite explicar las diferencias entre el resultado contable de una entidad y el resultado determinado conforme a las disposiciones fiscales.
Es importante precisar que la legislación no presenta a la “conciliación contable” y la “conciliación fiscal” como dos figuras legales definidas expresamente. Son términos de uso técnico utilizados para ordenar, verificar y documentar el proceso de cierre.
Para las personas morales, el artículo 9 de la Ley del Impuesto sobre la Renta señala que el resultado fiscal se determina a partir de los ingresos acumulables, las deducciones autorizadas, la PTU pagada y, en su caso, las pérdidas fiscales pendientes de aplicar.
Por esta razón, el resultado fiscal no se obtiene simplemente aplicando una tasa a la utilidad contable. Antes deben identificarse los conceptos que reciben un tratamiento distinto para efectos del ISR.
¿Cuál es el objetivo de una conciliación fiscal?
Su objetivo es documentar cómo se transforma el resultado contable en una utilidad o pérdida fiscal.
Normalmente, este análisis permite identificar:
- Ingresos contables que no son acumulables fiscalmente.
- Ingresos fiscales que no fueron reconocidos contablemente en el mismo momento.
- Gastos contables que no son deducibles.
- Deducciones fiscales que no coinciden con el gasto contable.
- Diferencias en la deducción de inversiones.
- Ajuste anual por inflación.
- Pérdidas fiscales pendientes de aplicar.
- Otros ajustes establecidos en las disposiciones fiscales.
La Ley del Impuesto sobre la Renta contiene un catálogo de deducciones autorizadas y establece requisitos específicos para que procedan. Entre ellas se encuentran el costo de lo vendido, los gastos, las inversiones, ciertos créditos incobrables, intereses y el ajuste anual por inflación deducible.
Además, las deducciones deben cumplir requisitos como ser estrictamente indispensables para la actividad del contribuyente, además de las demás condiciones previstas en la ley.
¿Por qué la utilidad contable puede ser diferente de la utilidad fiscal?
La utilidad contable se determina conforme a los criterios utilizados para elaborar la información financiera de la entidad.
La utilidad fiscal se calcula conforme a la Ley del Impuesto sobre la Renta.
Ambas pueden partir de las mismas operaciones, pero no siempre reconocen los efectos en el mismo importe o momento.
Gastos contables no deducibles
Una empresa puede reconocer contablemente una erogación porque representa un gasto real. Sin embargo, para efectos fiscales, esa erogación puede no ser deducible por su naturaleza o por incumplir algún requisito.
El artículo 28 de la Ley del Impuesto sobre la Renta identifica diversos conceptos no deducibles, por lo que su registro como gasto contable no significa automáticamente que reduzca la utilidad fiscal.
Diferencias en la deducción de inversiones
Contablemente, un activo puede depreciarse de acuerdo con su vida útil estimada.
Fiscalmente, las inversiones se deducen mediante los porcentajes máximos autorizados por la Ley del Impuesto sobre la Renta y con las limitaciones aplicables.
Esto puede provocar que la depreciación contable sea diferente de la deducción fiscal del ejercicio.
Ajuste anual por inflación
La legislación fiscal obliga a determinadas personas morales a calcular el ajuste anual por inflación tomando en cuenta el saldo promedio anual de créditos y deudas.
Dependiendo del resultado, el ajuste puede ser acumulable o deducible.
Este concepto fiscal no necesariamente coincide con una partida equivalente reconocida en el resultado contable.
Pérdidas fiscales de ejercicios anteriores
Las pérdidas fiscales pueden disminuirse de utilidades fiscales posteriores, bajo las condiciones y plazos previstos en la ley.
La Ley del Impuesto sobre la Renta señala que una pérdida fiscal puede disminuirse de la utilidad fiscal de los diez ejercicios siguientes, hasta agotarla.
Su aplicación modifica el resultado fiscal, pero no reduce nuevamente la utilidad contable del ejercicio actual.
Ejemplo práctico de conciliación contable y fiscal
Una empresa presenta al cierre del ejercicio los siguientes datos:
- Utilidad contable antes de impuestos: $1,000,000.
- Gastos registrados contablemente que no son deducibles: $80,000.
- Deducción fiscal de inversiones superior a la depreciación contable: $30,000.
- Ajuste anual por inflación acumulable: $20,000.
- Pérdidas fiscales pendientes de aplicar: $100,000.
La conciliación podría presentarse de forma simplificada así:
|
Concepto |
Importe |
|
Utilidad contable |
$1,000,000 |
|
Más: gastos no deducibles |
$80,000 |
|
Más: ajuste anual por inflación acumulable |
$20,000 |
|
Menos: diferencia favorable en deducción de inversiones |
$30,000 |
|
Utilidad fiscal antes de pérdidas |
$1,070,000 |
|
Menos: pérdidas fiscales pendientes |
$100,000 |
|
Resultado fiscal |
$970,000 |
Este ejemplo es únicamente ilustrativo. En una determinación real deben revisarse la naturaleza de cada operación, los requisitos de las deducciones y las disposiciones vigentes aplicables al contribuyente.
¿Cómo se relacionan ambas conciliaciones?
No son procesos excluyentes.
Una conciliación fiscal confiable requiere que previamente la contabilidad esté revisada y conciliada.
El proceso lógico es:
Registros contables correctos → saldos conciliados → identificación de ajustes fiscales → determinación del resultado fiscal
Si los saldos contables contienen errores, la conciliación fiscal también partirá de información incorrecta.
Por ejemplo, si una cuenta de proveedores incluye pagos no registrados, el saldo contable será incorrecto. Si además ese saldo se utiliza para analizar deducciones, pasivos o efectos fiscales, el error puede trasladarse al cálculo anual.
Errores frecuentes al elaborar la conciliación fiscal
Partir de una contabilidad no depurada
Antes de calcular ajustes fiscales, deben revisarse bancos, clientes, proveedores, impuestos, inventarios y activos fijos.
Considerar que todo gasto contable es deducible
El registro contable y la deducción fiscal tienen objetivos y requisitos diferentes. La procedencia de una deducción debe evaluarse conforme a la ley.
Confundir utilidad fiscal con resultado fiscal
La utilidad fiscal se obtiene después de restar a los ingresos acumulables las deducciones autorizadas y la PTU pagada.
Posteriormente, en su caso, se disminuyen las pérdidas fiscales pendientes para obtener el resultado fiscal.
No documentar los ajustes
Cada partida conciliatoria debe contar con papeles de trabajo, soporte contable y fundamento fiscal.
El artículo 28 del Código Fiscal de la Federación incluye los papeles de trabajo y la documentación relacionada con ingresos y deducciones como parte de la contabilidad para efectos fiscales.
Revisar las diferencias solo al final del año
Una revisión periódica permite detectar oportunamente gastos no deducibles, errores en activos, inconsistencias documentales o diferencias en ingresos.
Conclusión
La conciliación contable verifica que los registros y saldos de una empresa coincidan con la información que los respalda.
La conciliación fiscal explica los ajustes necesarios para convertir el resultado contable en el resultado determinado conforme a las disposiciones fiscales.
La diferencia principal está en su propósito:
- La conciliación contable valida la información.
- La conciliación fiscal determina y documenta el tratamiento tributario.
Ambas son necesarias para realizar un cierre ordenado. Una empresa no debería calcular su resultado fiscal sobre una contabilidad que todavía contiene diferencias sin identificar.
Preguntas frecuentes
1. ¿Cuál es la diferencia entre la conciliación contable y la conciliación fiscal?
La conciliación contable verifica que los registros y saldos de la contabilidad sean correctos y estén respaldados. La conciliación fiscal identifica los ajustes necesarios para determinar el resultado fiscal conforme a las disposiciones tributarias.
2. ¿La conciliación fiscal sirve para calcular el ISR?
Sí. La conciliación fiscal es un papel de trabajo que permite identificar las diferencias entre el resultado contable y el fiscal, facilitando la determinación correcta del Impuesto sobre la Renta.
3. ¿Por qué la utilidad contable y la utilidad fiscal pueden ser diferentes?
Porque la contabilidad y la legislación fiscal aplican criterios distintos para reconocer ingresos, deducciones, inversiones y otros conceptos, lo que genera diferencias entre ambos resultados.
4. ¿Qué información se necesita para elaborar una conciliación fiscal?
Se requiere una contabilidad depurada, estados financieros, balanza de comprobación, papeles de trabajo y la información necesaria para identificar los ajustes fiscales conforme a la legislación vigente.
5. ¿Qué ocurre si la contabilidad no está conciliada antes del cierre fiscal?
Las inconsistencias en los registros contables pueden trasladarse a la determinación fiscal, aumentando el riesgo de errores en el cálculo de impuestos y en la información financiera presentada.
Mantente actualizado con COFIDE
Comprender la relación entre la contabilidad y la determinación fiscal permite reducir errores, documentar adecuadamente los ajustes y realizar cierres con mayor claridad.
En COFIDE encontrarás cursos, seminarios y programas de actualización en materia contable, fiscal y financiera, con un enfoque práctico para profesionales y empresas. Esta orientación coincide con la propuesta de capacitación actualizada y aplicable de la marca.
